Özet: Kefalet senedi ve banka teminat mektubu, kamu ihaleleri ve ticari sözleşmelerde eş değer kabul edilen ancak düzenleyici otoriteleri (SEDDK ve BDDK) ve bilançoya etkileri bakımından ayrışan finansal araçlardır. En kritik fark, kefalet senedinin banka kredi limitlerini tüketmemesi ve firmanın likidite kapasitesini korumasıdır. Güncel regülasyonlar uyarınca, her iki araç da SBM entegrasyonu ve “süresiz-şartsız” ibaresiyle kamu ihalelerinde, KDV iadesi süreçlerinde ve özel sektör sözleşmelerinde tam geçerliliğe sahiptir.
Stratejik giriş
Türkiye bankacılık sektöründe gözlemlenen kredi daralması ve sıkılaşan likidite politikaları, reel sektör için alternatif teminat kanallarını bir zorunluluk hâline getirmiştir. Geleneksel teminat mektupları firmanın gayrinakdi kredi limitlerini bloke ederek operasyonel esnekliği daraltırken; kefalet senetleri sigorta sektörünün özsermayesini devreye sokarak banka limitlerini nakit kredi kullanımı için serbest bırakır. Bu rehber, mevzuat değişiklikleri ışığında risk yönetimini ve likidite optimizasyonunu analiz etmektedir.
Kefalet senedi (kefalet sigortası) nedir?
Kefalet senedi, sigortacılık sektörünün finansal sisteme sunduğu stratejik bir “kredi ikamesidir.” 5684 sayılı Sigortacılık Kanunu çerçevesinde düzenlenen bu araç, borçlunun yükümlülüklerini yerine getirememesi riskini sigorta şirketi güvencesine alır. İki kavram arasındaki ince farkı kefalet senedi ile kefalet sigortası aynı mı yazımızda ele aldık.
- Sistem işleyişi: Süreç, Sigorta Bilgi ve Gözetim Merkezi (SBM) üzerinden yürütülür. 2025/13 sayılı Genelge uyarınca, senetlerin geçerliliği için SBM kaydı zorunlu ve eş zamanlı olarak gerçekleştirilir. Bu dijital entegrasyon, sahtecilik riskini sıfırlarken ihale makamları için anlık doğrulama imkânı sunar. Doğrulamanın nasıl yapıldığını SBM sorgulama rehberimizde adım adım anlattık.
- Reasürans desteği: Senetler, uluslararası reasürans piyasalarından alınan teminatlarla desteklenerek banka dışı bir finansal derinlik oluşturur.
Banka teminat mektubu nedir?
Banka teminat mektubu, 5411 sayılı Bankacılık Kanunu uyarınca bankaların müşterileri adına üçüncü taraflara verdiği garanti taahhüdüdür.
- Hukuki nitelik: Türk Borçlar Kanunu çerçevesinde “garanti sözleşmesi” niteliğindedir. Banka, asıl borç ilişkisinin geçerliliğinden bağımsız olarak, muhatabın ilk talebinde ödeme yapmayı taahhüt eder.
- Geleneksel kredi kullanımı: Bankalar bu mektubu düzenlerken firmanın kredi limitlerini kullanır. Mevcut ekonomik konjonktürde bu limitlerin dolması, firmanın işletme sermayesi için ihtiyaç duyduğu nakit krediye erişimini doğrudan engellemektedir.
Hukuki dayanak ve mevzuat farkları: eş rızası istisnası
Mevzuat farklılığı, sadece denetleyici kurumları değil, operasyonel hız ve kişisel sorumluluk süreçlerini de belirler.
- Düzenleyici kurumlar: Kefalet senetleri SEDDK (Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu), teminat mektupları ise BDDK denetimindedir.
- Stratejik avantaj (TBK 584): Kefalet sözleşmelerinde normal şartlarda aranan “eşin rızası” şartı, TBK 584 uyarınca ticari işletmenin sahibi, ortağı veya yöneticisi olan kişiler için ticari borçlarda aranmaz. Bu istisna, KOBİ yöneticileri ve müteahhitler için kefalet senedi başvuru süreçlerini banka prosedürlerine kıyasla çok daha hızlı ve bürokrasiden uzak hâle getirir.
Kredi limitleri ve likiditeye etki analizi
Finansal kaldıraç yönetimi açısından her iki aracın “fırsat maliyeti” analiz edilmelidir:
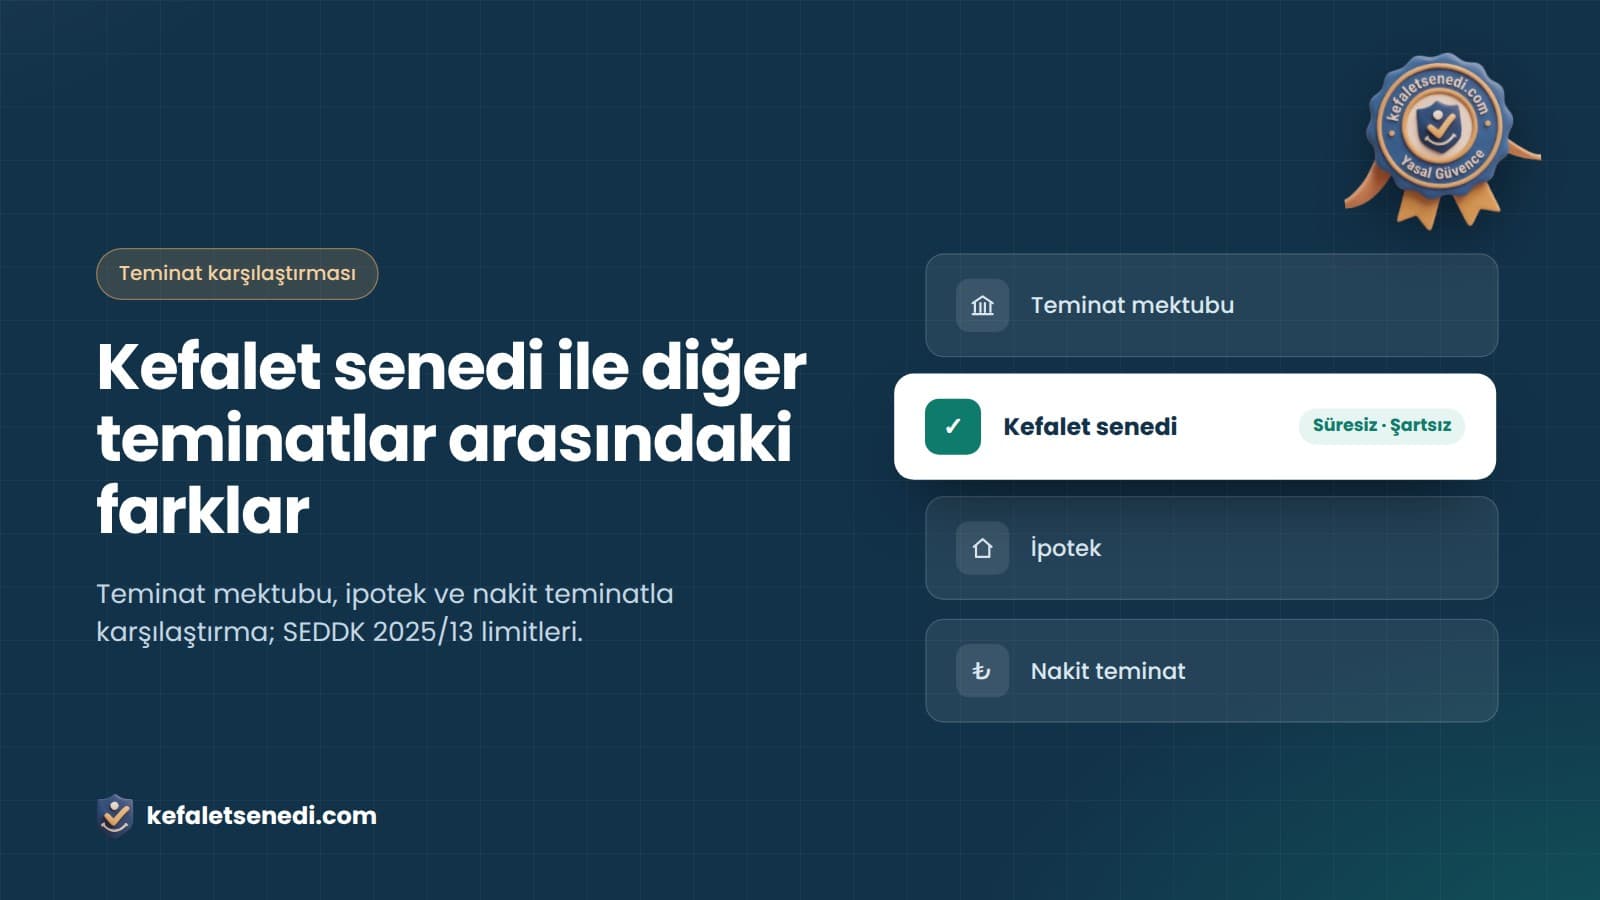
- Gayrinakdi limit yönetimi: Banka teminat mektupları firmanın bankadaki kredi limitlerini doğrudan tüketir. Olası bir likidite krizinde, limitleri teminat mektubuyla dolmuş bir firmanın nakit krediye dönme şansı yoktur.
- Limitlerin serbest bırakılması: Kefalet senedi kullanımı, bankadaki mevcut limitleri “boşa çıkarır.” Bu durum, firmanın banka limitlerini tamamen hammadde alımı, maaş ödemeleri veya yatırım kredileri gibi nakit operasyonlar için saklamasına olanak tanıyan bir finansal manevra alanı yaratır. Konuyu görsellerle kefalet senedi teminat mektubuna alternatif mi yazımızda inceledik.
Risk grubu sınırları ve başvuru koşulları
SEDDK 2025/13 sayılı Genelge, sigorta şirketlerinin bir risk grubuna verebileceği teminat miktarlarını kademelendirmiştir. Bu kademeler stratejik büyüme planları için kritiktir:
- Taban sınır: Teminat riski özsermayenin %15’ini aşamaz.
- Yükseltilmiş sınır (%25): Sigortalının uygun kredi notuna (Ek-1) sahip olması veya özsermayesinin (bağımsız denetimli/beyanname bazlı) 200–500 milyon TL üzerinde olması durumunda uygulanır.
- Maksimum sınır (%35): Kamu risk grubunda yer alınması ya da yukarıdaki şartlara ek olarak, senedin risk grubunun toplam özsermayesinin %10 ve altında kalması durumunda sınır %35 olarak uygulanır.
Uygulama notu: 2025/13 sayılı Genelge kapsamındaki sigortalı sınırlamaları 1.7.2025, risk grubu sınırlamaları ise 1.1.2026 tarihinden itibaren zorunlu hâle gelecektir. Başvurular mutlaka güncel denetlenmiş mali tablolarla desteklenmelidir.
Maliyet faktörleri: peşin prim ve dönemsel komisyon
Maliyet analizi yapılırken nakit akış projeksiyonu dikkate alınmalıdır:
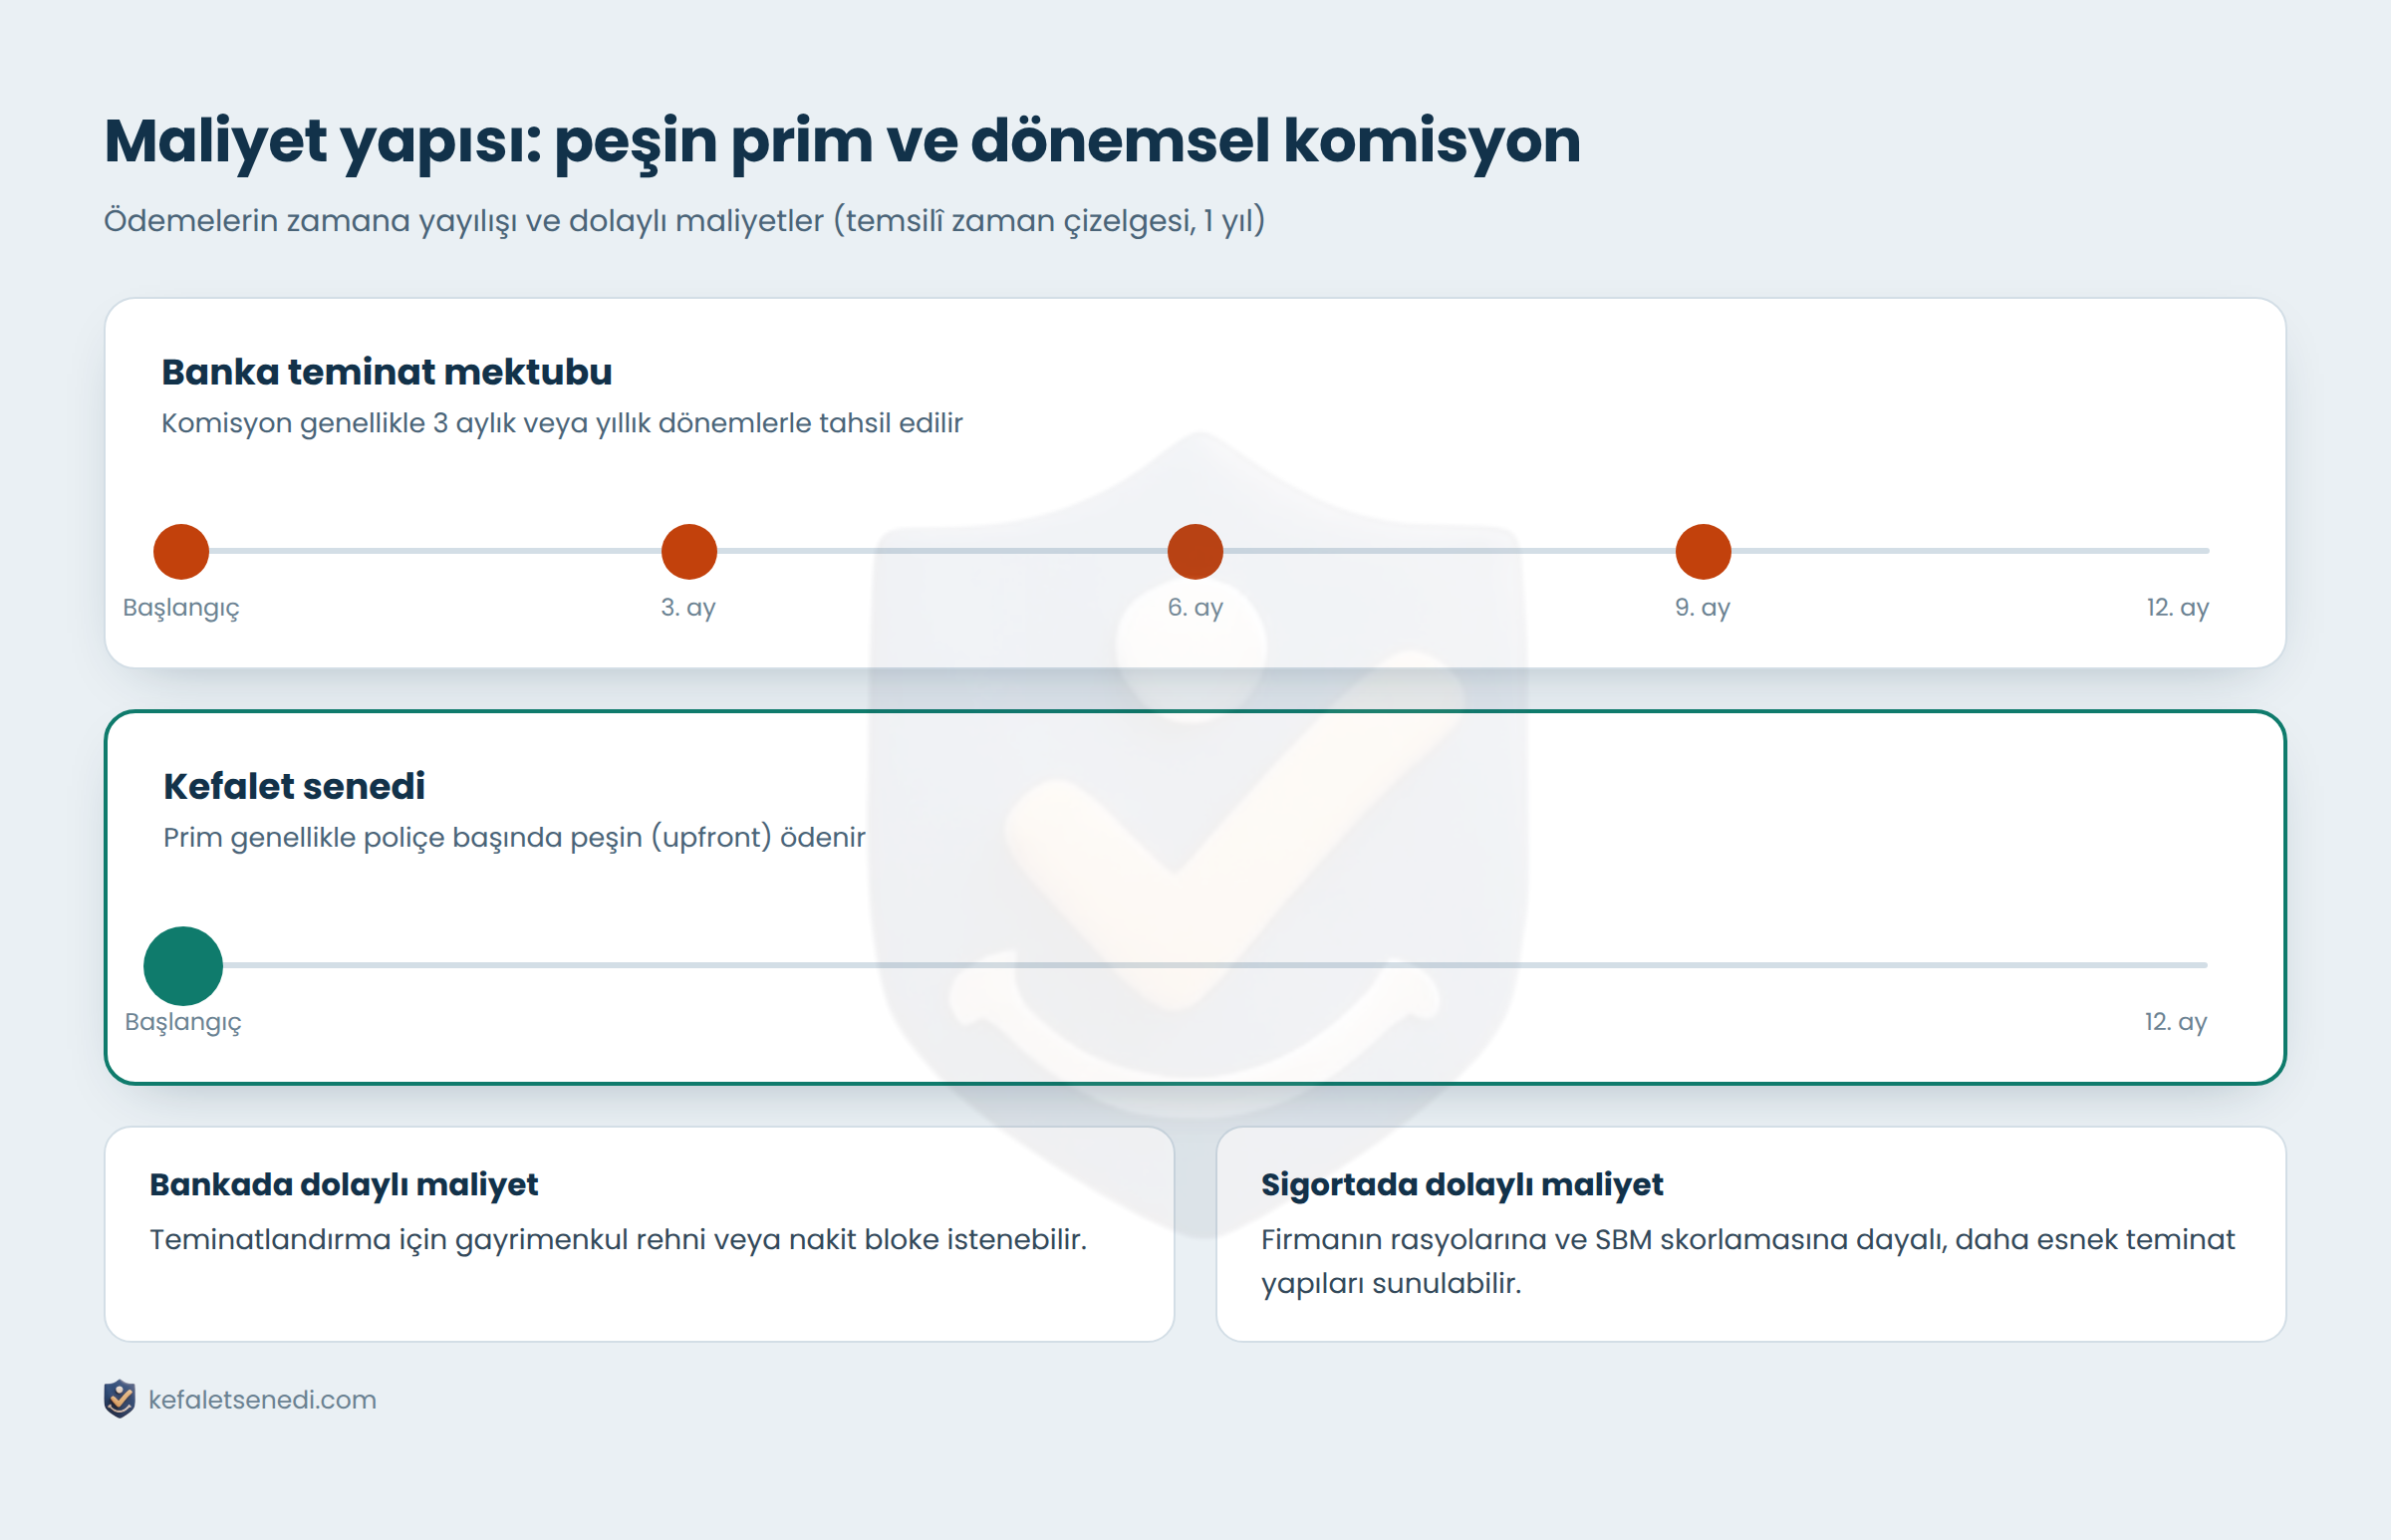
- Ödeme yapısı: Banka teminat mektuplarında komisyonlar genellikle 3 aylık veya yıllık dönemlerle tahsil edilir. Kefalet senetlerinde ise prim ödemesi genellikle poliçe başında peşin (upfront) olarak yapılır.
- Dolaylı maliyetler: Bankalar teminatlandırma için gayrimenkul rehni veya nakit bloke talep ederken; sigorta şirketleri firmanın rasyolarına ve SBM skorlamasına dayanarak daha esnek teminat yapıları sunabilir. Bu, sermayenin bloke edilmemesi sayesinde firma için pozitif bir getiri sağlar.
Kamu ihalelerinde 4734 sayılı Kanun ve kefalet sigortası
Kamu ihale mevzuatı açısından her iki araç hukuken tam eş değerdir:
- Yasal dayanak: 4734 sayılı Kamu İhale Kanunu’nun 34. maddesi, 7061 sayılı Kanun ile yapılan değişiklikle kefalet senetlerini resmî teminat aracı olarak tanımlamıştır.
- Geçici, kesin ve avans: İhalelerde geçici teminattan kesin teminata kadar tüm aşamalarda kefalet senedi kullanılabilir. “4734 sayılı kanun kefalet sigortası” düzenlemesi uyarınca, idarelerin bu senetleri reddetme yetkisi bulunmamaktadır.
Özel sektör ve KDV iadesi uygulamaları
Kefalet senetleri, 43 Seri No’lu KDV Tebliği ve 7417 sayılı Kanun ile vergi dairesi süreçlerinde banka teminat mektubuyla aynı statüye kavuşmuştur.
- KDV iadesi şartları: Vergi dairesine sunulacak senedin; süresiz, şartsız, Tahsilat Genel Tebliği EK-13’e uygun ve Türkiye’de yerleşik bir sigortacıdan alınmış olması şarttır.
- Kur farkı ve iade: Tebliğ uyarınca, tam istisna kapsamındaki işlemlerde iade süreci sonuçlanmadan ortaya çıkan lehte kur farklarının iade hesabından düşülmesi zorunludur. Kefalet senedi tutarı bu değişkenliklere göre revize edilebilir.
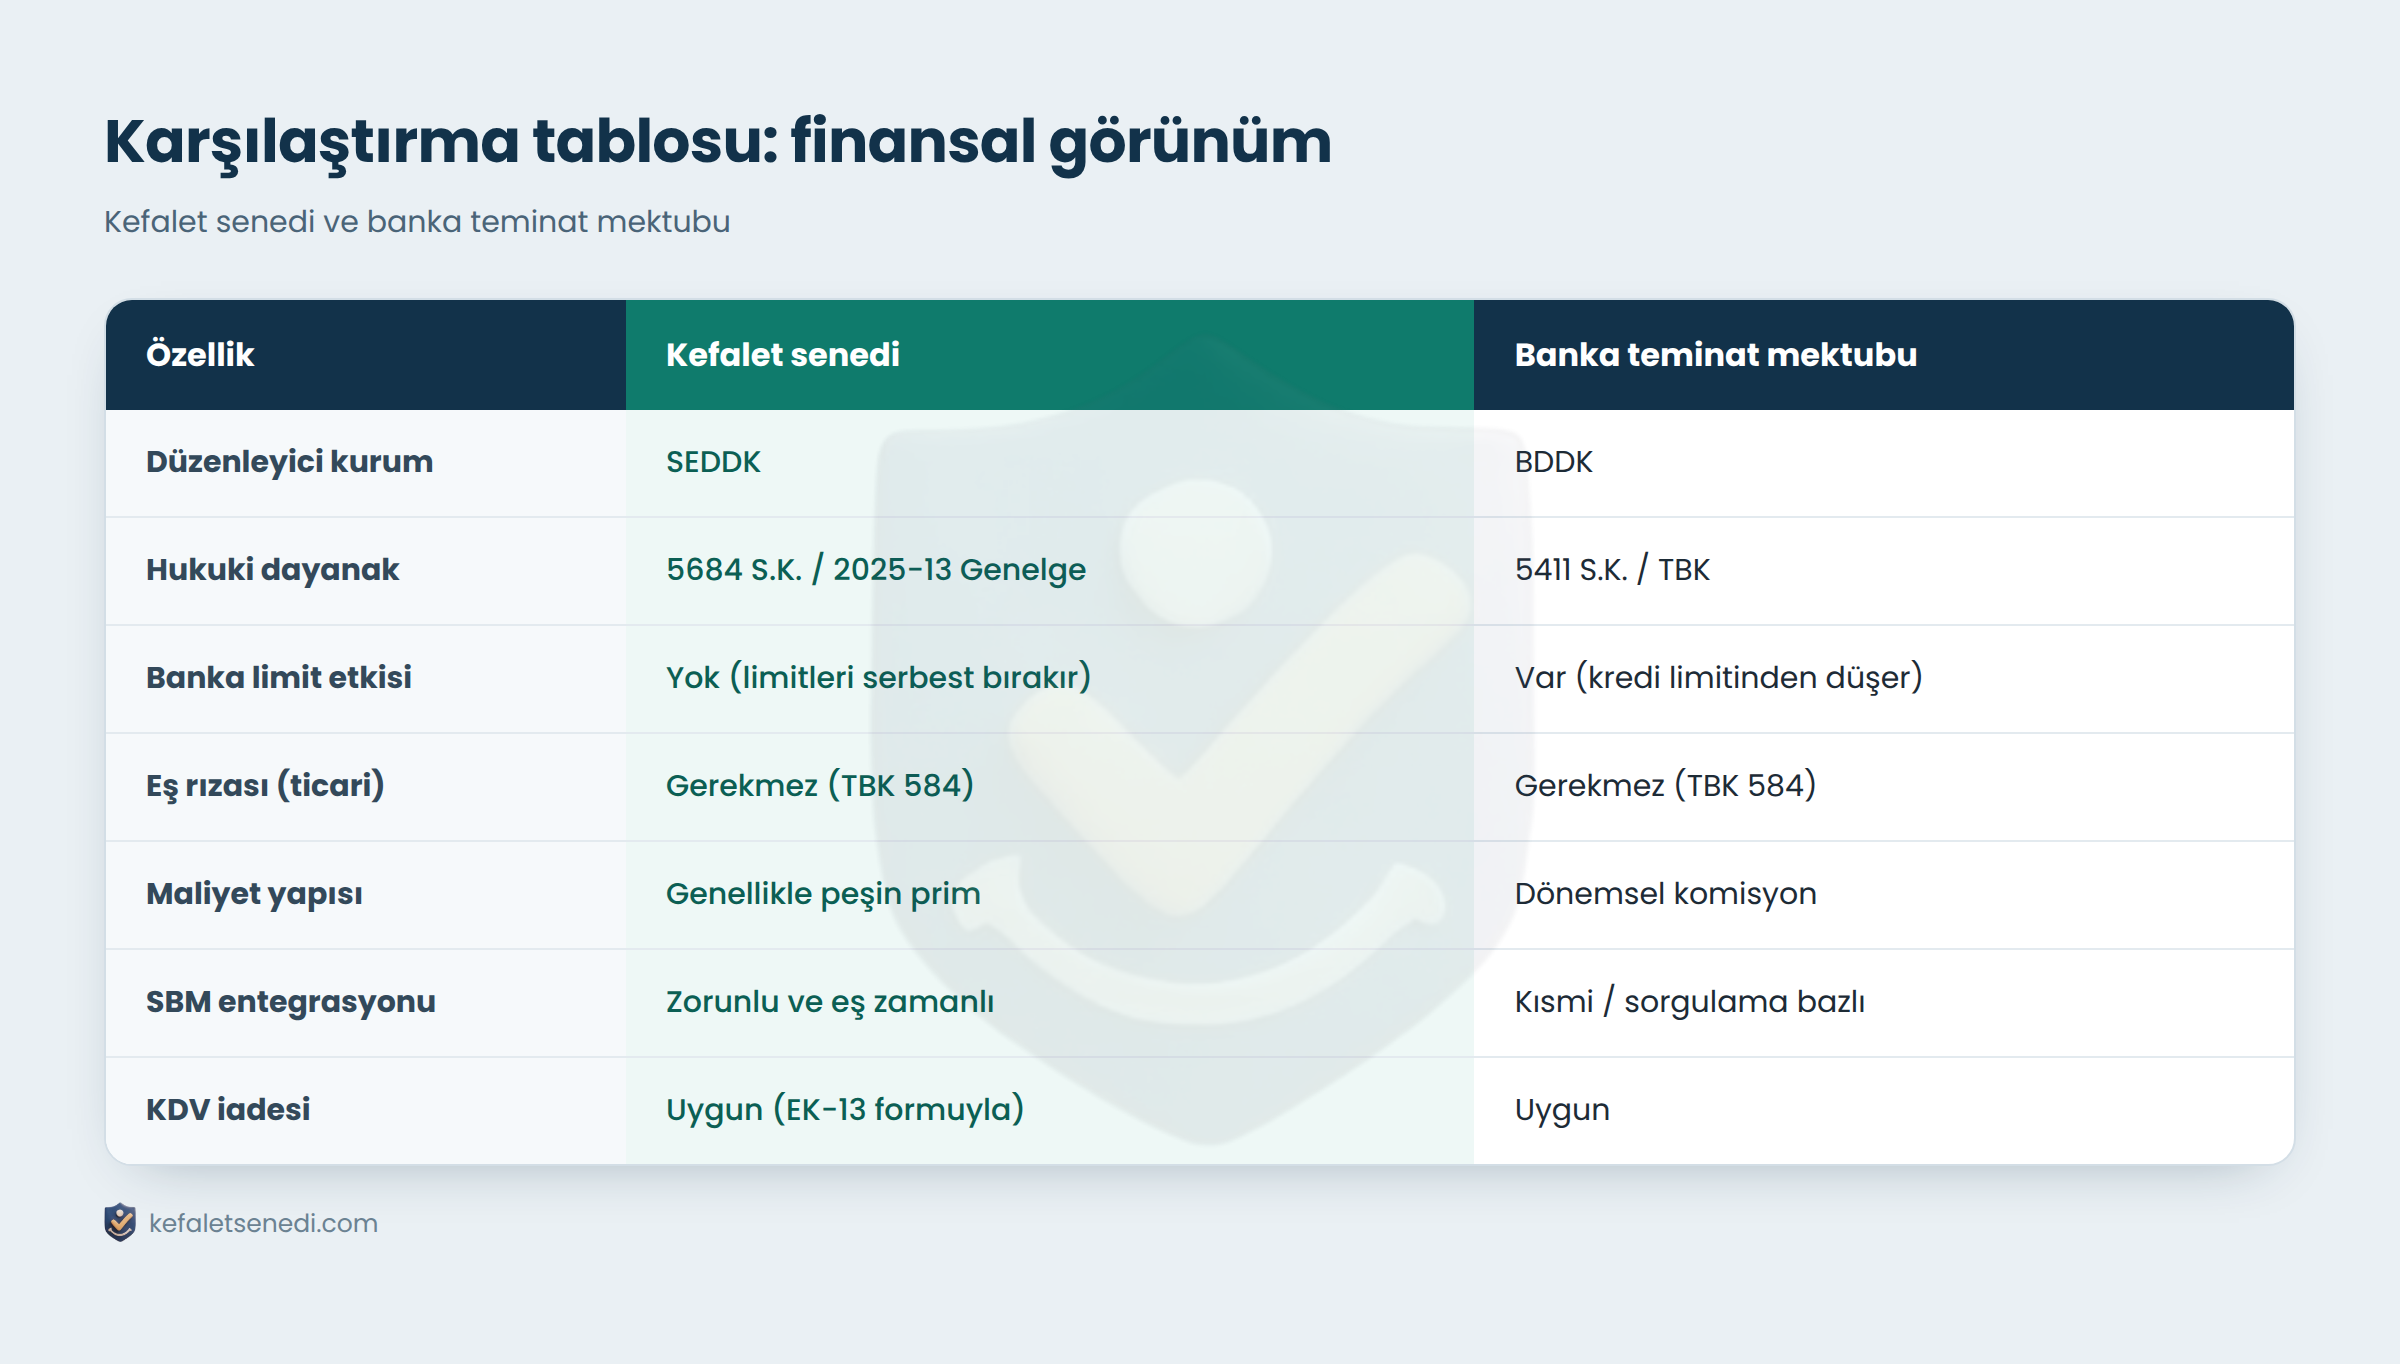
Karşılaştırma tablosu: finansal görünüm
Sıkça sorulan sorular
Kefalet senedi banka limitini etkiler mi?
Hayır. Sigorta şirketi tarafından düzenlendiği için bankadaki kredi limitlerinizi etkilemez; aksine mevcut limitlerinizi nakit kullanımı için serbest bırakır.
İhale makamı kefalet senedini reddedebilir mi?
Hayır. 4734 sayılı Kanun uyarınca kefalet senetleri yasal teminatlar arasındadır. EK-13’e uygun ve SBM kayıtlı senedin reddi hukuka aykırıdır.
Şirket ortağıyım, kefalet senedi için eşimin rızası gerekir mi?
Hayır. TBK 584 uyarınca, ticari işletme yöneticileri ve ortaklarının işletmeyle ilgili kefaletlerinde eş rızası aranmaz.
Döviz bazlı kefalet senedi düzenlenebilir mi?
Evet. İhale veya sözleşme şartnamesine bağlı olarak yabancı para birimi üzerinden senet düzenlenmesi mümkündür.
KDV iadesi için kefalet senedi süreli olabilir mi?
Hayır. 43 Seri No’lu KDV Tebliği gereği, vergi dairelerine sunulacak senetlerin “süresiz ve şartsız” olması yasal zorunluluktur.
Her sigorta şirketi bu senedi verebilir mi?
Sadece hayat dışı branşta ruhsatı olan ve SEDDK’dan kefalet sigortası branşında yetki almış şirketler düzenleyebilir.
Kur farkı faturaları iade sürecini nasıl etkiler?
KDV Tebliği uyarınca, iade sonuçlanmadan oluşan kur farkları iade tutarından düşülür; kefalet senedi tutarı bu yeni bakiyeye göre güncellenebilir.
SBM kaydı olmayan bir kefalet senedi geçerli midir?
Hayır. 2025/13 sayılı Genelge uyarınca, SBM üzerinden eş zamanlı kaydedilmeyen senetler geçersiz kabul edilmektedir.
Sonuç: teminat ihtiyacınızı değerlendirin
Finansal piyasalardaki likidite daralması dönemlerinde, doğru teminat enstrümanını seçmek firmanız için bir can simididir. Banka limitlerinizi bloke etmeden, kamu ihalelerinde ve KDV iadesi süreçlerinde operasyonel hızınızı artırmak için uzman ekibimizle iletişime geçebilir; ayrıca kefalet senedi nedir, türleri ve nasıl alınır rehberlerimizi inceleyebilirsiniz. Büyüme hedeflerinizi banka limitlerine hapsetmeyin; sigorta sektörünün gücünü bilançonuzun avantajına dönüştürün.
Kaynakça
- SEDDK — 2025/13 Sayılı Kefalet Sigortası Hakkında Genelge
- Resmî Gazete — 7417 Sayılı Kanun ve 43 Seri No’lu KDV Genel Uygulama Tebliği
- TÜRMOB — Banka Teminat Mektupları ve Kefalet Senetleri Hakkında SGK Genel Yazısı
- 4734 Sayılı Kamu İhale Kanunu
- 6098 Sayılı Türk Borçlar Kanunu