Özet: Kefalet senedi ve kefalet sigortası aynı şey midir? Teknik ve hukuki perspektiften cevap “kavramsal olarak hayır, fonksiyonel olarak evet”tir. Kefalet sigortası bir sigorta branşı ve risk yönetim sistemidir; kefalet senedi ise bu sözleşmeye dayanılarak lehtara hitaben düzenlenen, banka teminat mektubuyla aynı hukuki vasıfları taşıyan resmî belgedir.
Önemli uyarı: Bu metin genel bilgilendirme amaçlı hazırlanmıştır; profesyonel vergi, hukuk veya muhasebe danışmanlığı kapsamında değildir.
Yönetici özeti ve doğrudan cevap
Modern finansal yönetimde şirketlerin likidite kapasitelerini koruması ve banka kredi limitlerini gayrinakdi kredilerle bloke etmemesi, sürdürülebilir bir büyüme stratejisinin temel taşıdır. Bu bağlamda “kefalet sigortası” ve “kefalet senedi” terimleri, banka teminat mektuplarına en güçlü alternatif finansal enstrümanlar olarak kurumsal literatürde yerini almıştır. Ancak bu iki kavramın birbiriyle olan ilişkisi, bir ürün ile o ürünün hukuki çıktısı arasındaki fark kadar keskindir.
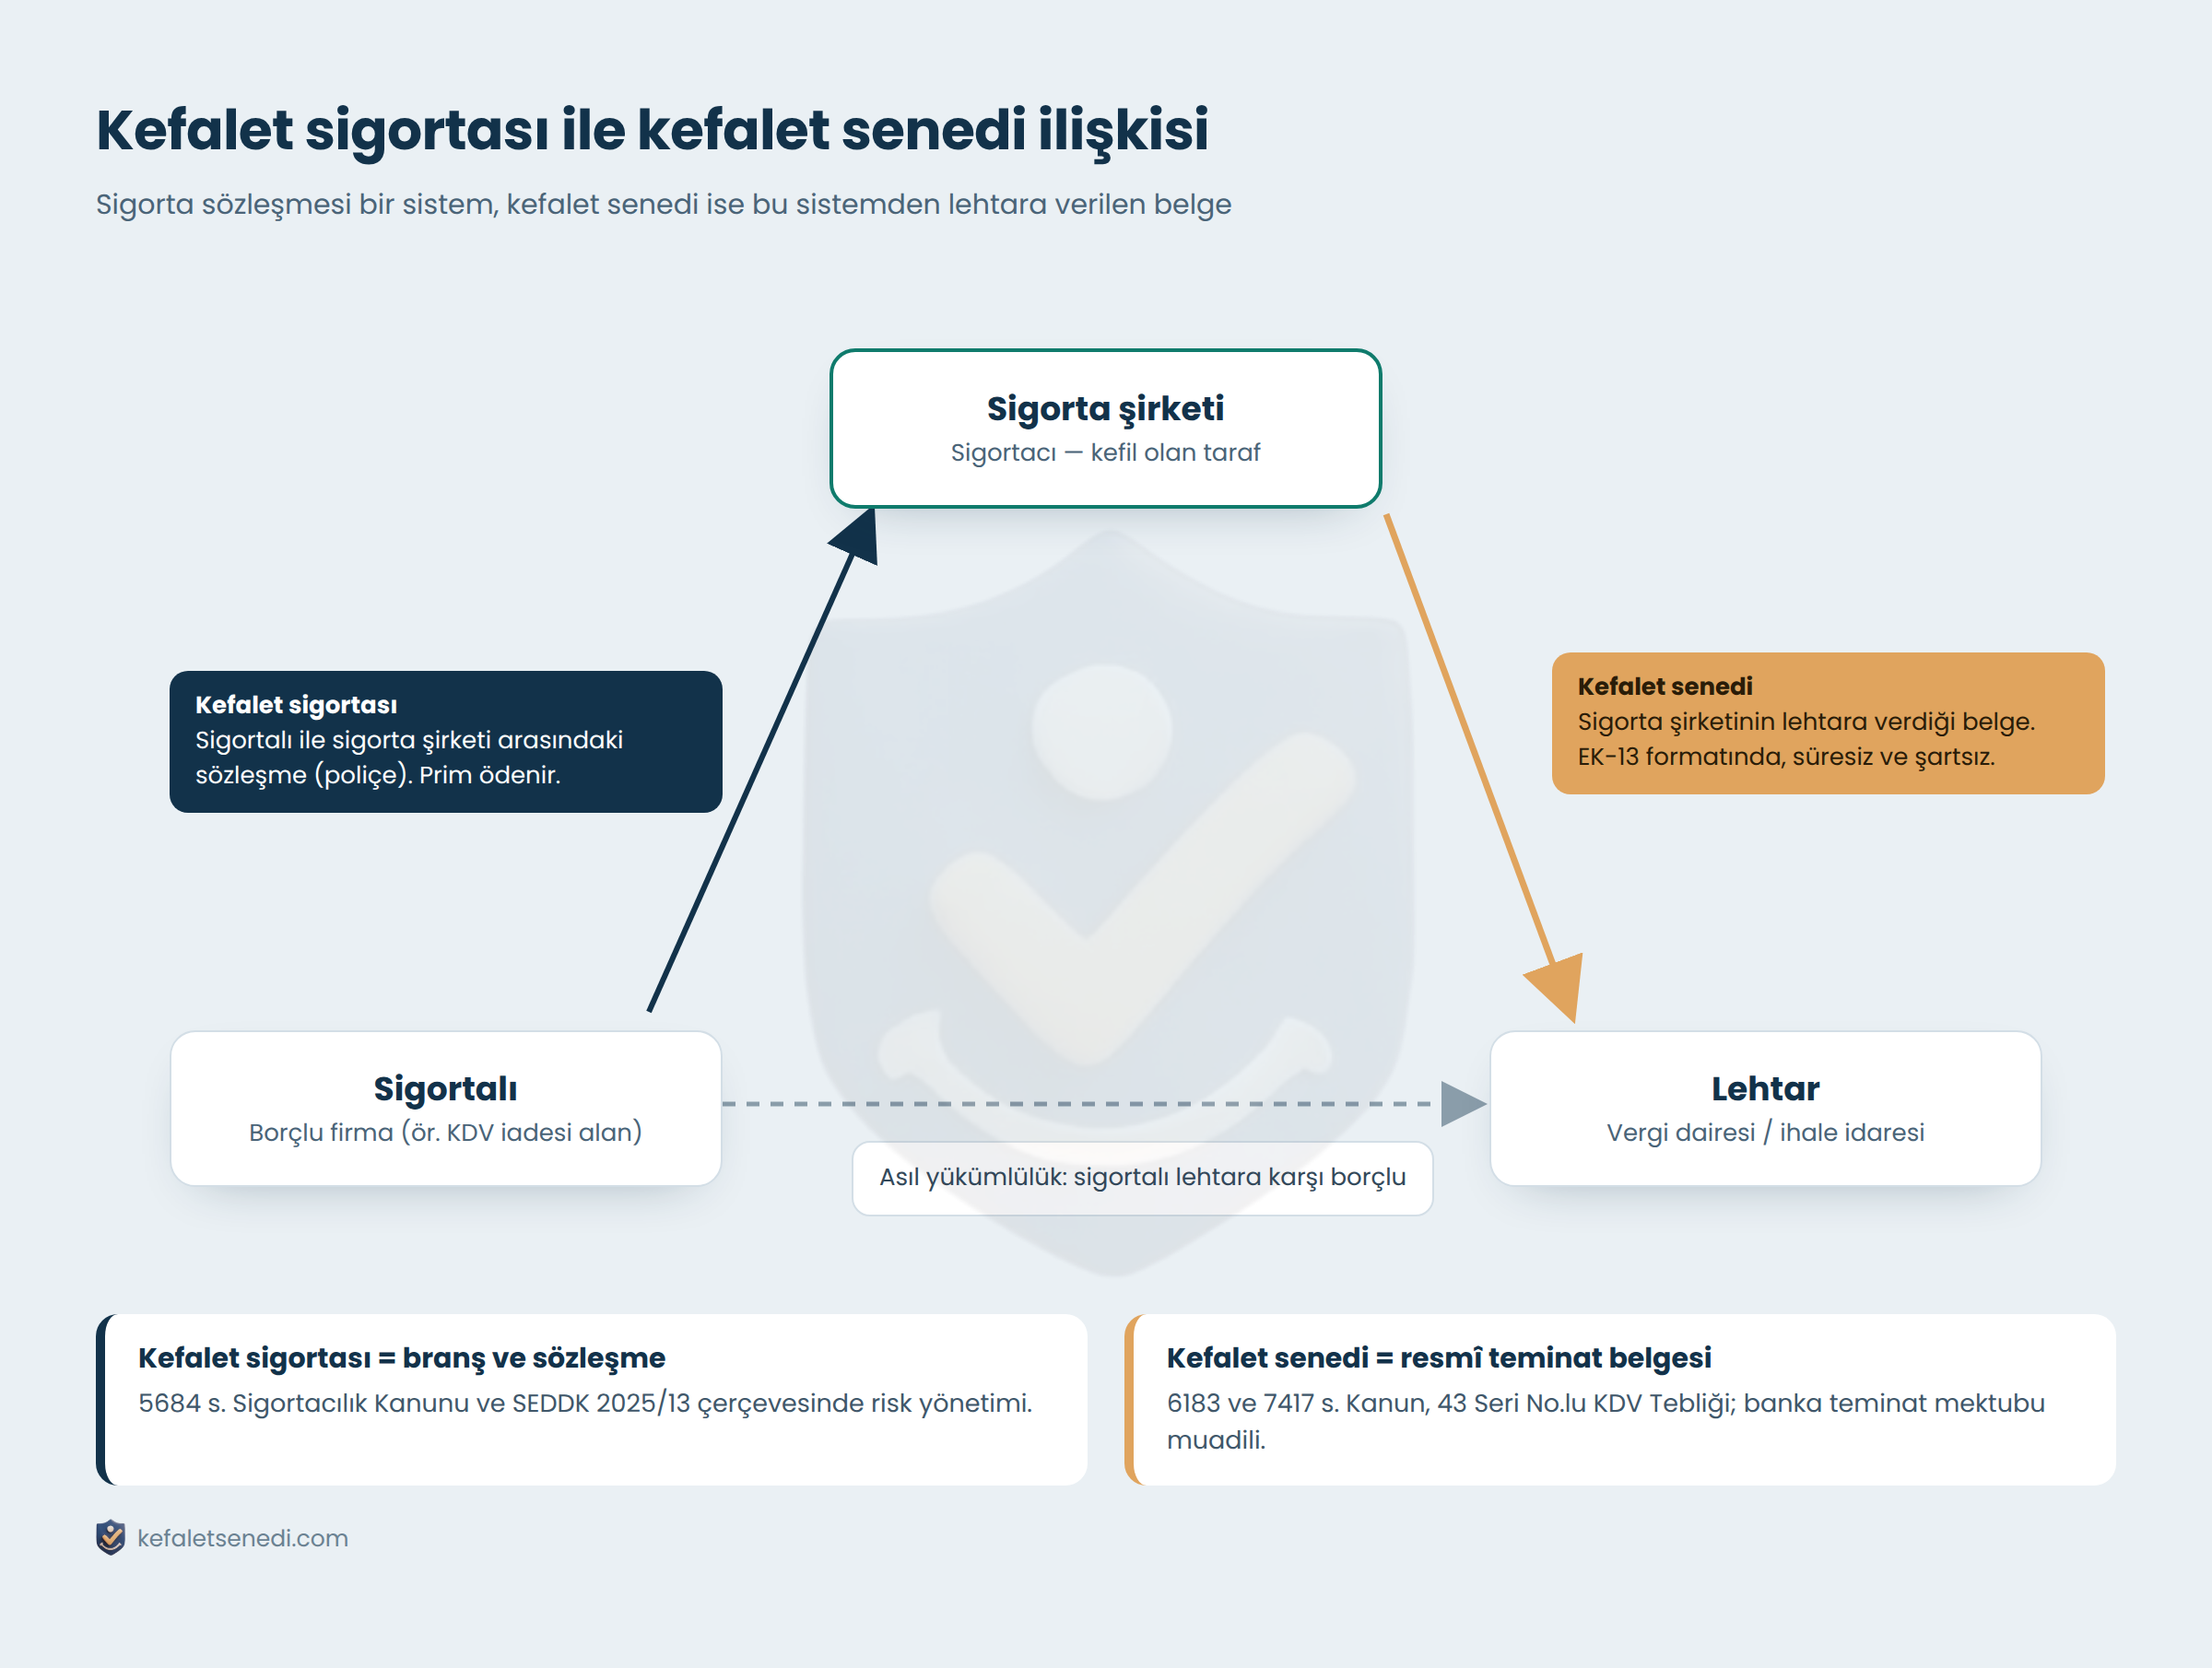
Uygulama bazında değerlendirildiğinde; sigorta sistemi bir mutfak ise, kefalet senedi bu mutfakta hazırlanan ve piyasada dolaşıma giren son üründür. Bu ayrımı doğru kurgulamak, özellikle kamu ihaleleri ve vergi dairesi işlemlerinde usul hatalarının önüne geçmek adına finans yöneticileri için hayati önem arz eder.
Kefalet sigortası nedir? (Branş tanımı ve işleyiş)
Kefalet sigortası, sigortacının bir borçlunun (sigortalı) yükümlülüklerini yerine getirmemesi riskine karşı, alacaklıya (lehtar) finansal garanti sunduğu asimetrik bir üçlü yapı üzerine kuruludur. Türk sigorta sisteminde bu branş, 2025/13 sayılı “Kefalet Sigortası Hakkında Genelge” ile sıkı denetim ve risk kabul kurallarına bağlanmıştır.
SEDDK 2025/13 çerçevesinde risk yönetimi
Genelge uyarınca kefalet sigortası “doğrudan” ve “dolaylı” kefalet olarak ikiye ayrılır. Sigorta şirketlerinin bu branşta üstlenebileceği riskler, özsermaye yapılarıyla doğrudan ilişkilendirilmiştir:
- Genel sınır (%15): Bir sigorta şirketi, bir risk grubu için özsermayesinin %15’inden fazla teminat riski üstlenemez.
- Artırılmış sınır (%25): Sigortalı belirli bir derecelendirme notuna sahipse veya özsermayesi 200 milyon TL (veya risk grubu düzeyinde 500 milyon TL) üzerindeyse bu sınır %25’e çıkarılır. Bu tutarlar her yıl Ocak ve Temmuz aylarında ÜFE oranında güncellenir.
- Maksimum sınır (%35): Kamu risk grubunda yer alan veya özsermaye rasyosu %10’un altında kalan durumlarda risk sınırı %35 olarak uygulanabilir.
SBM senkronizasyonu
Poliçeler ve senetler Sigorta Bilgi ve Gözetim Merkezi (SBM) üzerinden eş zamanlı düzenlenir. Sigorta şirketinin özsermaye sınırlarını aşması durumunda sistem yeni bir kefalet senedi düzenlenmesini otomatik olarak engeller; lehtar açısından teminatın finansal karşılığı devlet denetimindedir. Elinizdeki senedin SBM kaydını nasıl kontrol edeceğinizi kefalet senedi sorgulama rehberimizde adım adım anlattık.
Kefalet senedi nedir? (Mevzuat ve kullanım alanları)
Kefalet senedi, sigorta şirketinin lehtara hitaben düzenlediği ve sigortalının yükümlülüklerini yerine getirmemesi durumunda belirlenen meblağı “ilk yazılı talepte” ödeyeceğini taahhüt eden resmî ispat belgesidir. 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun ve 7417 sayılı Kanun ile yapılan değişiklikler neticesinde banka teminat mektuplarıyla tam eşdeğerlik kazanmıştır.
Hukuki geçerlilik ve EK-13 formatı
Kamu kurumları nezdinde teminat olarak kabul edilebilmesi için Tahsilat Genel Tebliği (Seri: A Sıra No: 1) ekindeki EK-13 formatına harfiyen uygun olması zorunludur:
- Süresiz ve şartsız olma: Paraya çevrilmesi konusunda sınırlayıcı şart veya ön koşul bulunamaz.
- Kamu ihaleleri (KİK): 4734 sayılı Kanun kapsamında geçici, kesin veya ek kesin teminat olarak sunulabilir.
- KDV iadesi: 43 Seri No.lu KDV Genel Uygulama Tebliği uyarınca, vergi dairelerine teminat mektubu yerine kefalet senedi ibraz edilebilir; banka limitlerinin KDV iade süreçleri için tüketilmesinin önüne geçilir.
Bu hukuki yapı, kefalet senedini yalnızca bir “sigorta poliçesi eki” olmaktan çıkarıp finans piyasasında bağımsız bir teminat enstrümanı hâline getirmiştir.
“Sigorta teminat mektubu” terimi: resmî mi, piyasa terimi mi?
Uygulamada sıklıkla karşılaşılan “sigorta teminat mektubu” ifadesi, mevzuatta yeri olmayan, piyasa alışkanlıklarından doğmuş bir terminolojik yakıştırmadır. Temel motivasyonu, belgenin işlevsel olarak banka teminat mektubuyla örtüşmesidir.
Kurumsal süreçlerde bu terimin kullanılması, bazı durumlarda kamu idareleri tarafından “mevzuata aykırı terminoloji” gerekçesiyle evrakın reddedilmesine yol açabilir. Hukuken geçerli ve tüm resmî tebliğlerde geçen ifade kefalet senedidir. Bankalarla ilişkilerde “teminat mektubu” kullanılsa bile, sigorta süreçlerinde ve resmî dilekçelerde “kefalet senedi” esas alınmalıdır.
TBK’daki şahsi kefalet ile farklar
Kefalet sigortası kapsamında düzenlenen senetler, 6098 sayılı Türk Borçlar Kanunu kapsamındaki “şahsi kefalet” ile yapısal ve hukuki olarak keskin bir ayrım içindedir. Şahsi kefalet bir şahsi garanti iken, kefalet sigortası profesyonel bir finansal risk transferi ürünüdür.
- El yazısı zorunluluğu (TBK 583): Şahsi kefalette azami miktar, kefalet tarihi ve “müteselsil kefil” ibaresinin kefilin kendi el yazısıyla yazılması şarttır. Kefalet senedi ise matbu EK-13 formatında, sigorta şirketinin yetkili imzalarıyla düzenlenir.
- Eş rızası (TBK 584): Şahsi kefalette eşin yazılı rızası zorunludur. Kefalet sigortasında teminatı veren taraf tüzel kişilik (sigorta şirketi) olduğu için bu şart aranmaz. Ancak sigorta şirketi sigortalıdan karşı teminat olarak şahsi kefalet alıyorsa, o aşamada borçlunun eş rızası sürece dahil olur.
“Senet” ibaresi bono veya çek gibi kambiyo senetleriyle karıştırılmamalıdır; kefalet senedi bir ödeme vaadi değil, yükümlülüğün yerine getirilmemesine bağlı şartlı borç ikrarı niteliğindedir.
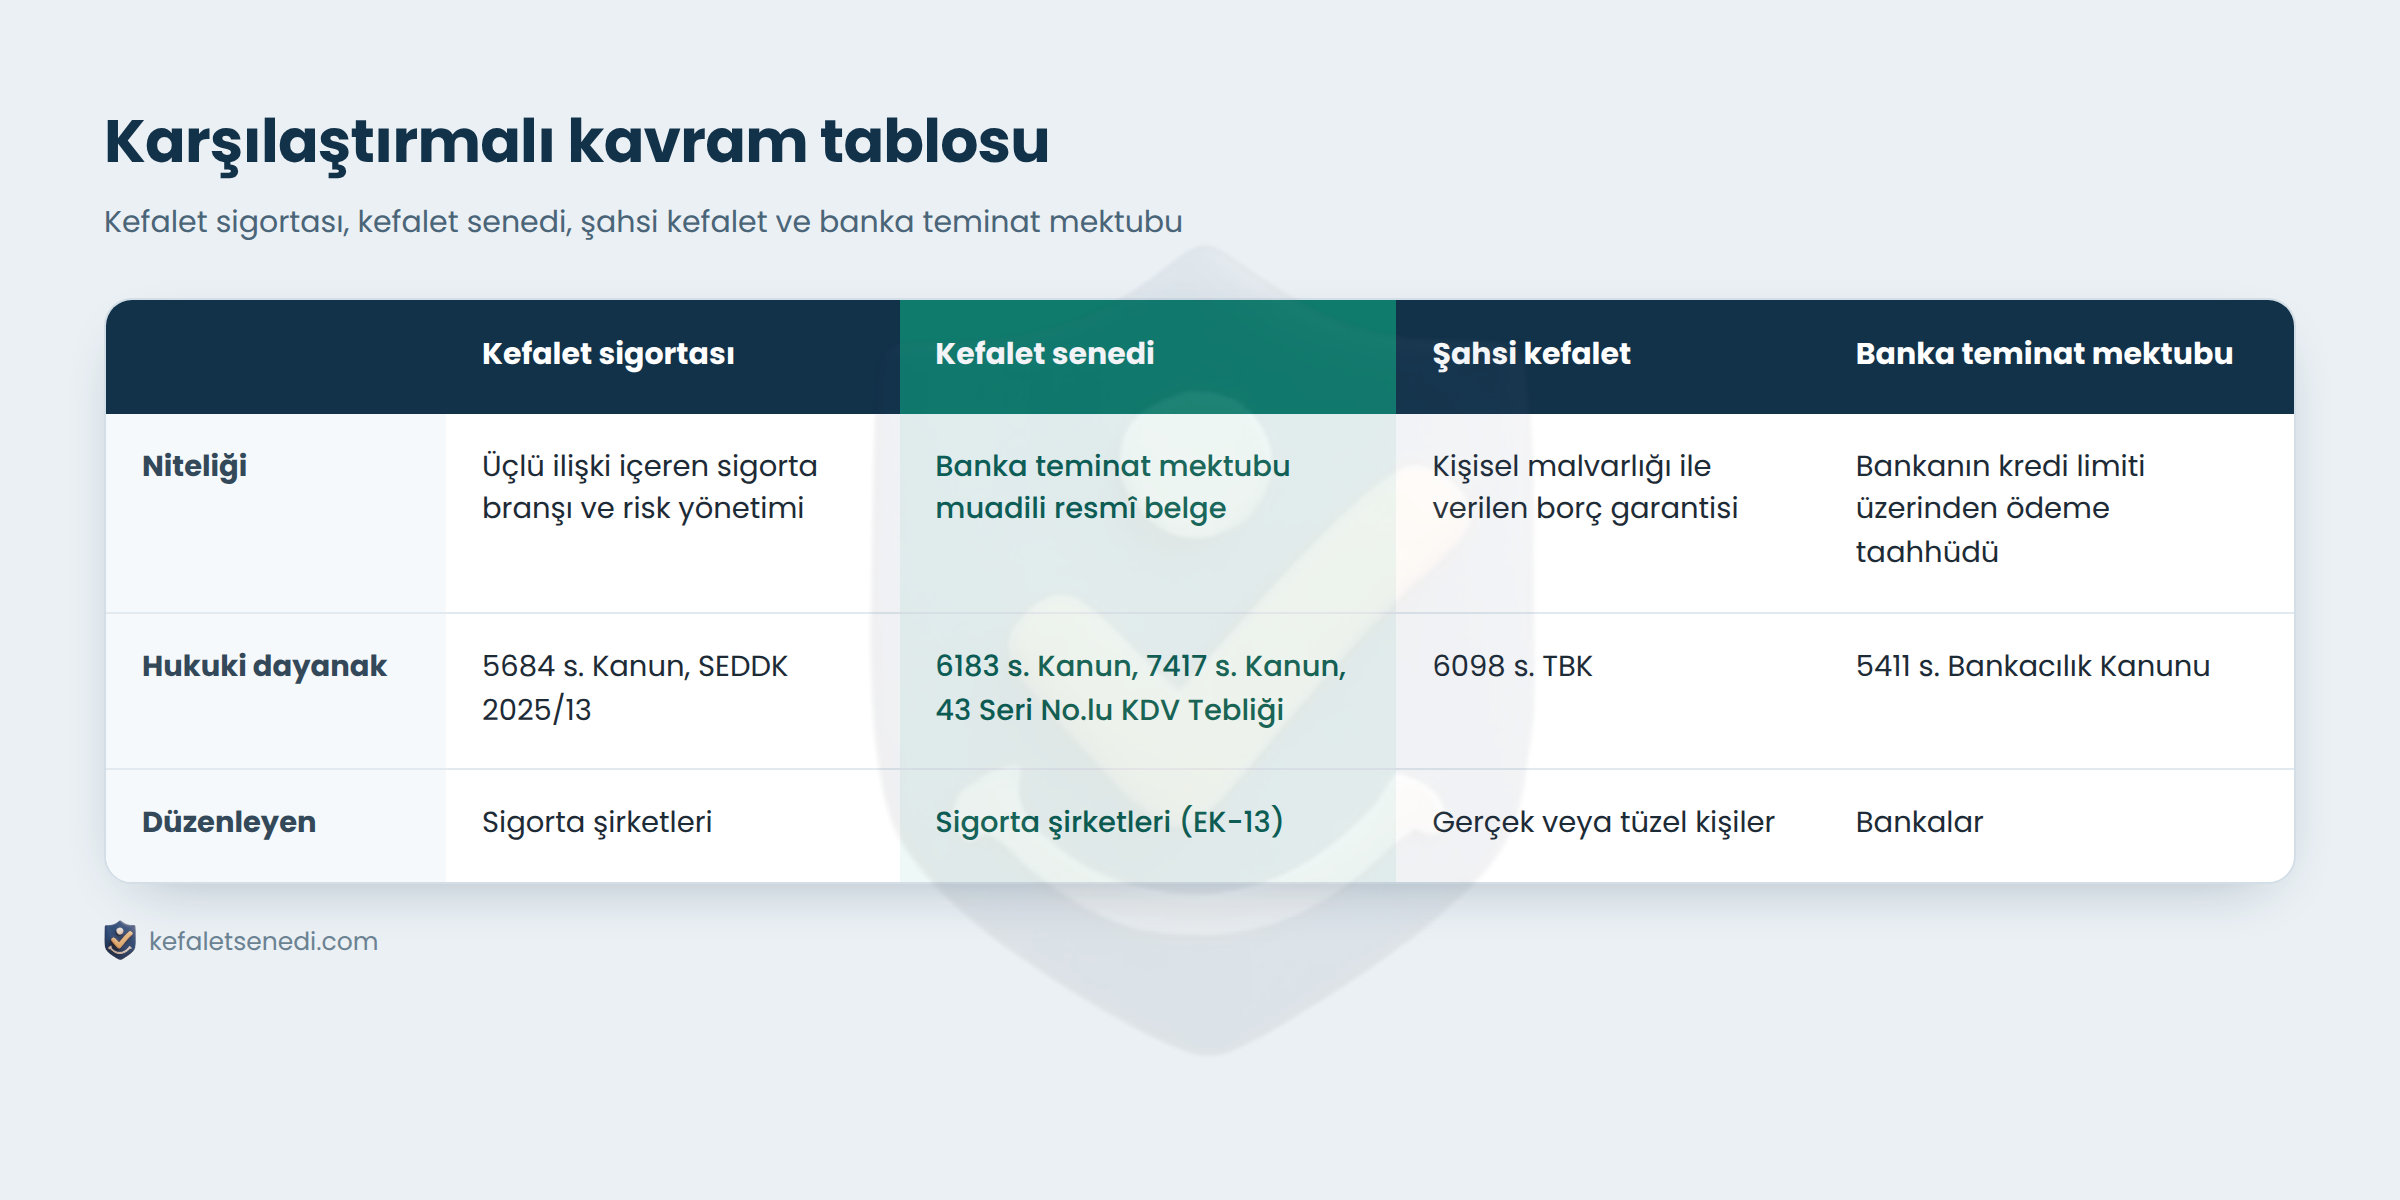
Karşılaştırmalı kavram tablosu
Dört kavramı niteliği, hukuki dayanağı ve düzenleyen kurum açısından yan yana koyduk:
Sıkça sorulan sorular
Kefalet senedi kullanımında geçiş tarihleri nelerdir?
SEDDK 2025/13’e göre bireysel limit sınırları 1 Temmuz 2025, risk grubuna ilişkin toplam sınırlandırmalar 1 Ocak 2026’dan itibaren zorunludur.
Bir sigorta şirketinin limit aşımı yapması mümkün müdür?
Hayır. Genelge Madde 5/2 uyarınca tüm üretim SBM üzerinden takip edilir; özsermaye sınırlarının aşılması hâlinde yeni kefalet senedi düzenlenmesi otomatik olarak engellenir.
Risk grubu tanımı neleri kapsar?
Genelge Madde 3’e göre; bir gerçek kişi ile eşi ve çocukları, bunların kontrol ettikleri ortaklıklar veya birinin ödeme güçlüğüne düşmesinin diğerini etkileyeceği boyutta kefalet ilişkisi bulunan yapılar tek risk grubu kabul edilir.
Kefalet senedi KDV iadesinde nakit avantajı sağlar mı?
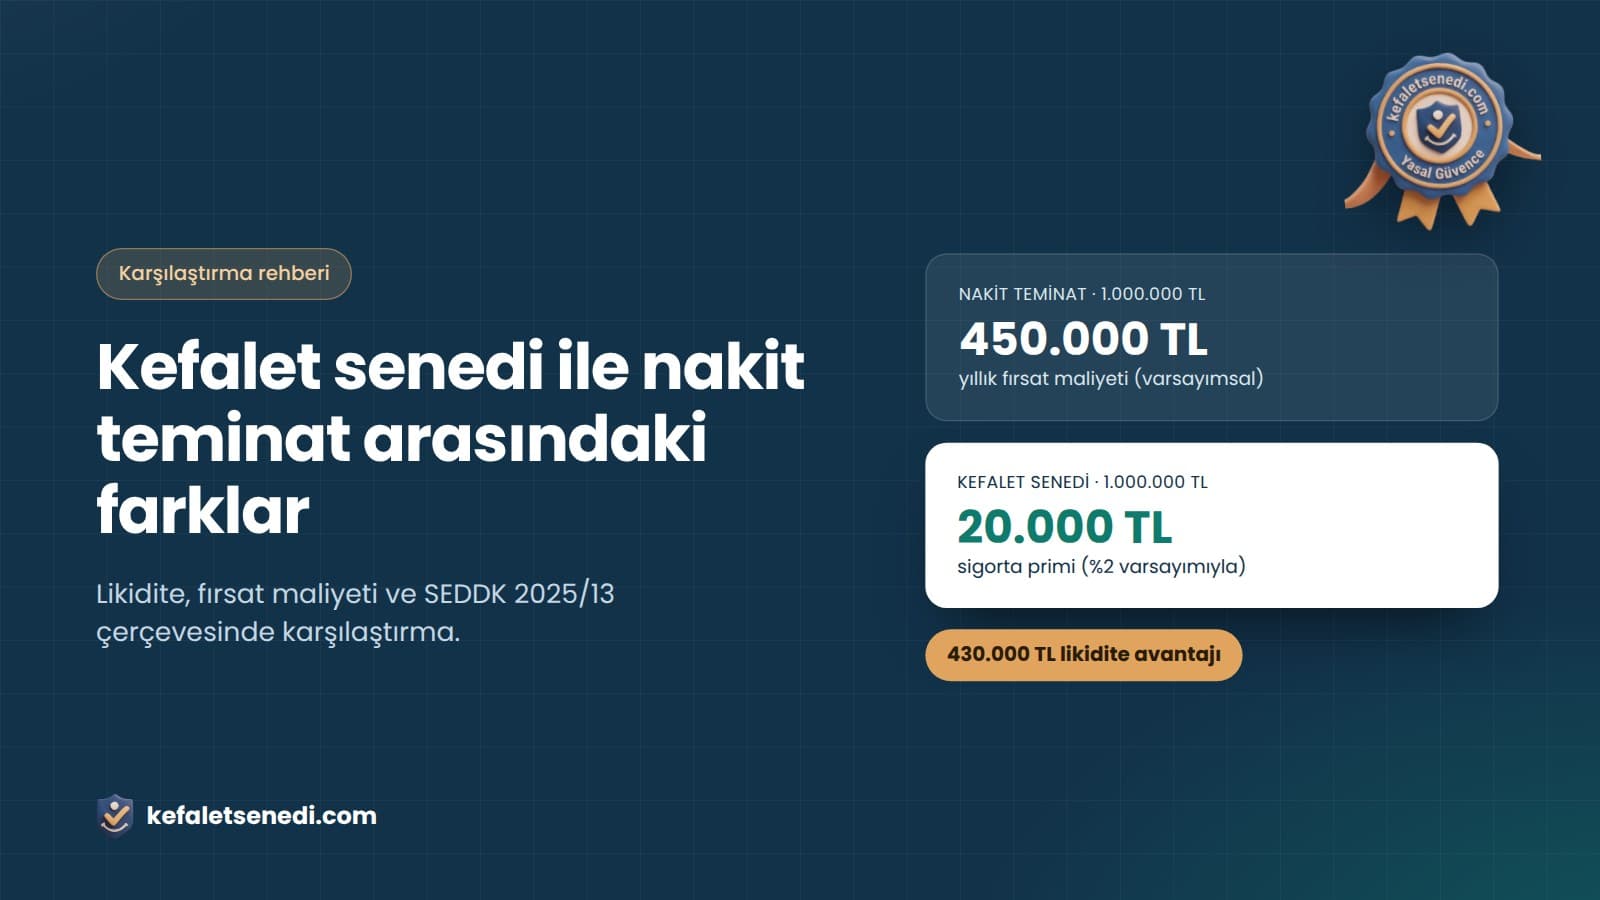
Evet. 43 Seri No.lu KDV Tebliği uyarınca teminat mektubu yerine kefalet senedi verilmesi, bankadaki kredi limitlerinin nakit akışı veya yatırım kredileri için boş kalmasını sağlar.
Eş rızası alınmazsa ne olur?
Sigorta şirketinin düzenlediği senedin kendisinde eş rızası aranmaz. Ancak şirketin sigortalıdan aldığı rücu amaçlı şahsi kefalette eş rızası yoksa, TBK uyarınca kefalet geçersiz kalabilir ve rücu kabiliyeti riske girer.
Sonuç: doğru terminoloji, güçlü teminat
İşletmeler için finansal esneklik, rekabet avantajının önemli bileşenidir. Kefalet senedi süreçlerinde mevzuattaki güncel değişiklikleri (SEDDK limitleri, KDV tebliğleri, ÜFE güncellemeleri) takip ederek banka kredi limitlerine dokunmadan teminat ihtiyaçlarınızı karşılamak için uzman ekibimizle iletişime geçebilir; ayrıca diğer teminat türleriyle farklar, nakit teminat farkları ve nasıl alınır rehberlerimizi inceleyebilirsiniz.
Kaynakça
- SEDDK — 2025/13 Sayılı Kefalet Sigortası Hakkında Genelge
- Resmî Gazete — 7417 Sayılı Kanun (Madde 24)
- Hazine ve Maliye Bakanlığı — 43 Seri No.lu KDV Genel Uygulama Tebliği
- 6183 Sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun
- 6098 Sayılı Türk Borçlar Kanunu (Kefalet Sözleşmesi)
- 5684 Sayılı Sigortacılık Kanunu