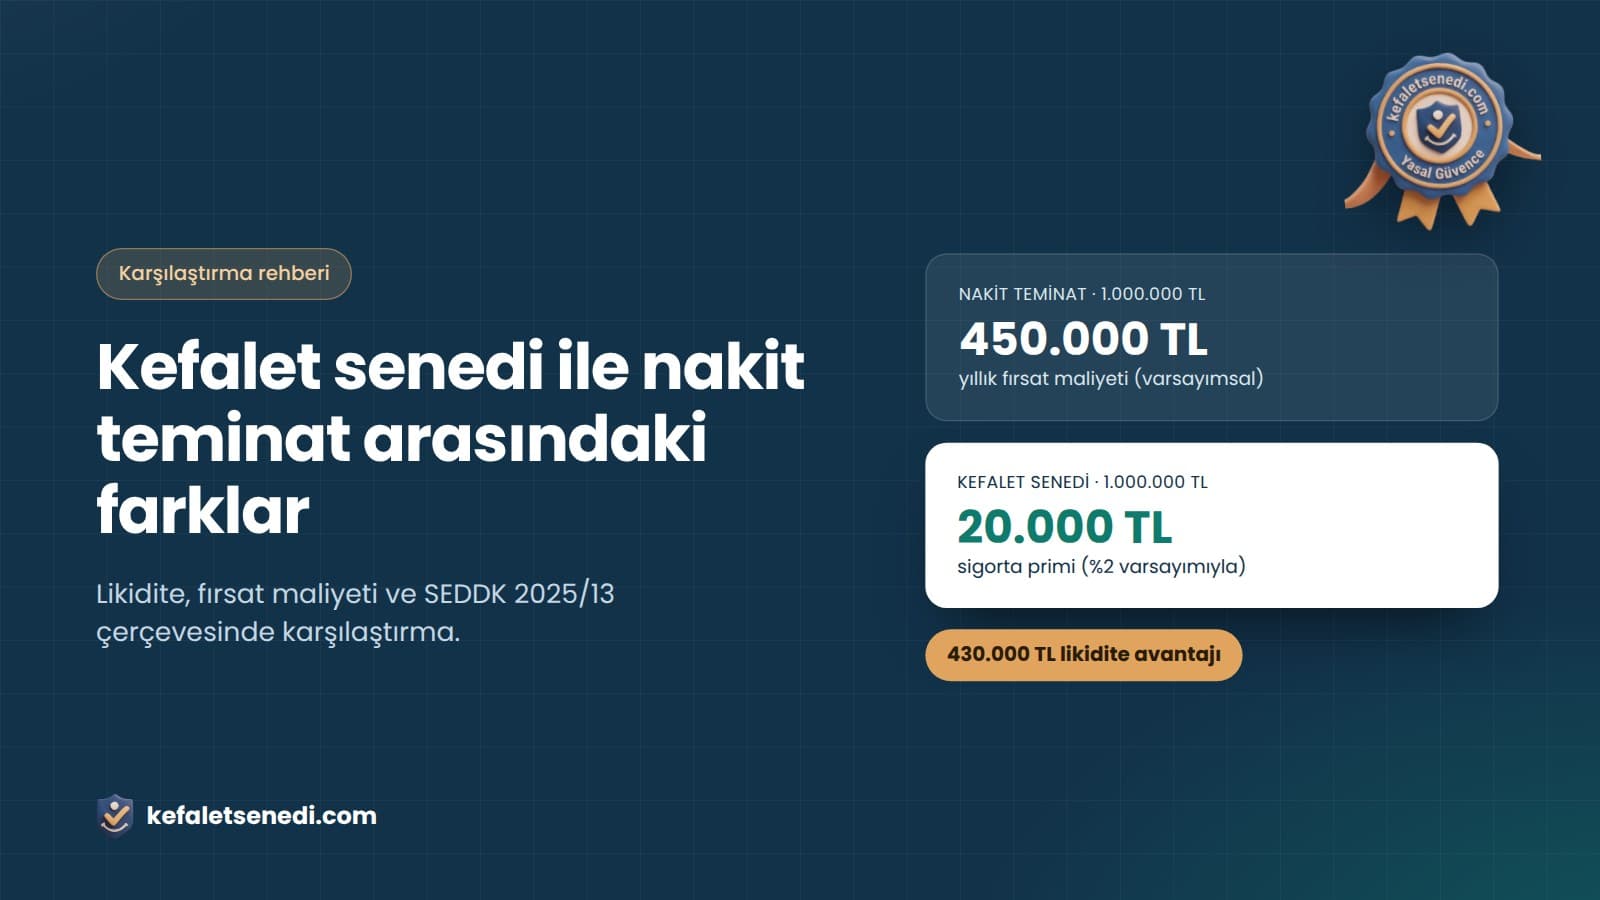
Özet: Kefalet senedi ile nakit teminat arasındaki temel fark, nakit teminatta sermayenin idarece bloke edilerek doğrudan likidite kaybı yaratması; kefalet senedinde ise düşük prim karşılığında sigorta güvencesi sunularak nakit akışının, banka limitlerinin ve finansal hareket kabiliyetinin korunmasıdır. Bu yöntem işletme sermayesini koruyarak ihalelerde stratejik avantaj sağlar.
Önemli uyarı: Bu metin genel bilgilendirme amaçlı hazırlanmıştır; profesyonel vergi, hukuk veya muhasebe danışmanlığı kapsamında değildir.
Yönetici özeti
Kamu ihaleleri ve vergi iadesi süreçlerinde teminat sunumu, işletmelerin nakit akış yönetimi ve sermaye maliyeti üzerinde belirleyici bir rol oynar. Geleneksel nakit teminat yöntemi likiditeyi bloke ederken, modern bir finansal araç olan kefalet senedi, sigorta sektörü güvencesiyle işletme sermayesini koruma altına almaktadır.
Nakit teminat: tanım, mevzuat (4734/34) ve operasyonel süreç
Nakit teminat, kamu ihale sistemindeki en statik güvence yöntemidir. 4734 sayılı Kamu İhale Kanunu’nun 34. maddesi çerçevesinde, istekliler tarafından saymanlıklara veya idarenin banka hesaplarına yatırılan likit değerleri ifade eder.
- Finansal ağırlık: Nakit teminatın şirket kasasından çıkışı, doğrudan “fırsat maliyeti” doğurur. Kamu İhale Genel Tebliği hükümleri uyarınca, bu tutarlara kural olarak faiz veya nema işletilmez.
- İrat kaydı riski: 6183 sayılı Kanun kapsamında, yükümlülüklerin yerine getirilmemesi durumunda idare, elinde bulundurduğu nakit üzerinde hızlı bir tahsilat kabiliyetine sahiptir. Nakit teminatta “irat kaydı” süreci, paranın zaten idare kontrolünde olması nedeniyle icrai bir işleme gerek kalmaksızın sonuçlanır.
- İade koşulları: Geçici teminatlar ihale sonrası, kesin teminatlar ise sözleşme şartlarının tam ifası ve SGK/vergi borçsuzluk teyitleri sonrası iade edilir. Bu süreçte paranın zaman değeri enflasyon karşısında erimektedir.
Kefalet senedi: sigorta temelli güvence ve hukuki dayanak
Kefalet senedi (kefalet sigortası), Türk finans sisteminde banka teminat mektuplarına stratejik bir alternatif olarak konumlanmıştır. Temel hukuki dayanağını 6098 sayılı Türk Borçlar Kanunu’nun kefalet hükümleri ve SEDDK 2025/13 sayılı Genelgesi oluşturur. İki kavram arasındaki farkı kefalet senedi ile kefalet sigortası aynı mı yazımızda ayrıntılı ele aldık.
Risk kabul limitleri ve özsermaye oranları
SEDDK 2025/13 Genelgesi Madde 4 uyarınca, sigorta şirketlerinin risk üstlenme kapasiteleri sıkı kurallara bağlanmıştır:
- %15 sınırı: Bir risk grubu için standart teminat limiti.
- %25 sınırı: Sigortalının yüksek kredi notuna veya 200/500 milyon TL üzeri özsermayeye sahip olması durumunda uygulanır.
- %35 maksimum limit: Sigortalının kamu risk grubunda olması veya Genelge Madde 4/2 uyarınca, kefalet senedi tutarının sigortalının/risk grubunun özsermayesinin %10’u veya altında kalması durumunda uygulanır.
SBM ve reasürans takibi
Genelge’nin 5. maddesi uyarınca, senetler Sigorta Bilgi ve Gözetim Merkezi (SBM) üzerinden reasürans dağılım bilgileriyle birlikte eş zamanlı düzenlenir. Bu şeffaflık, senedin doğrulanabilirliğini ve finansal güvenliğini uluslararası standartlara taşır.
Yapısal karşılaştırma: temel ayrım noktaları
İki enstrüman arasındaki farklar, işletmenin bilanço yönetimi ve hukuki risk dağılımı açısından kritiktir:
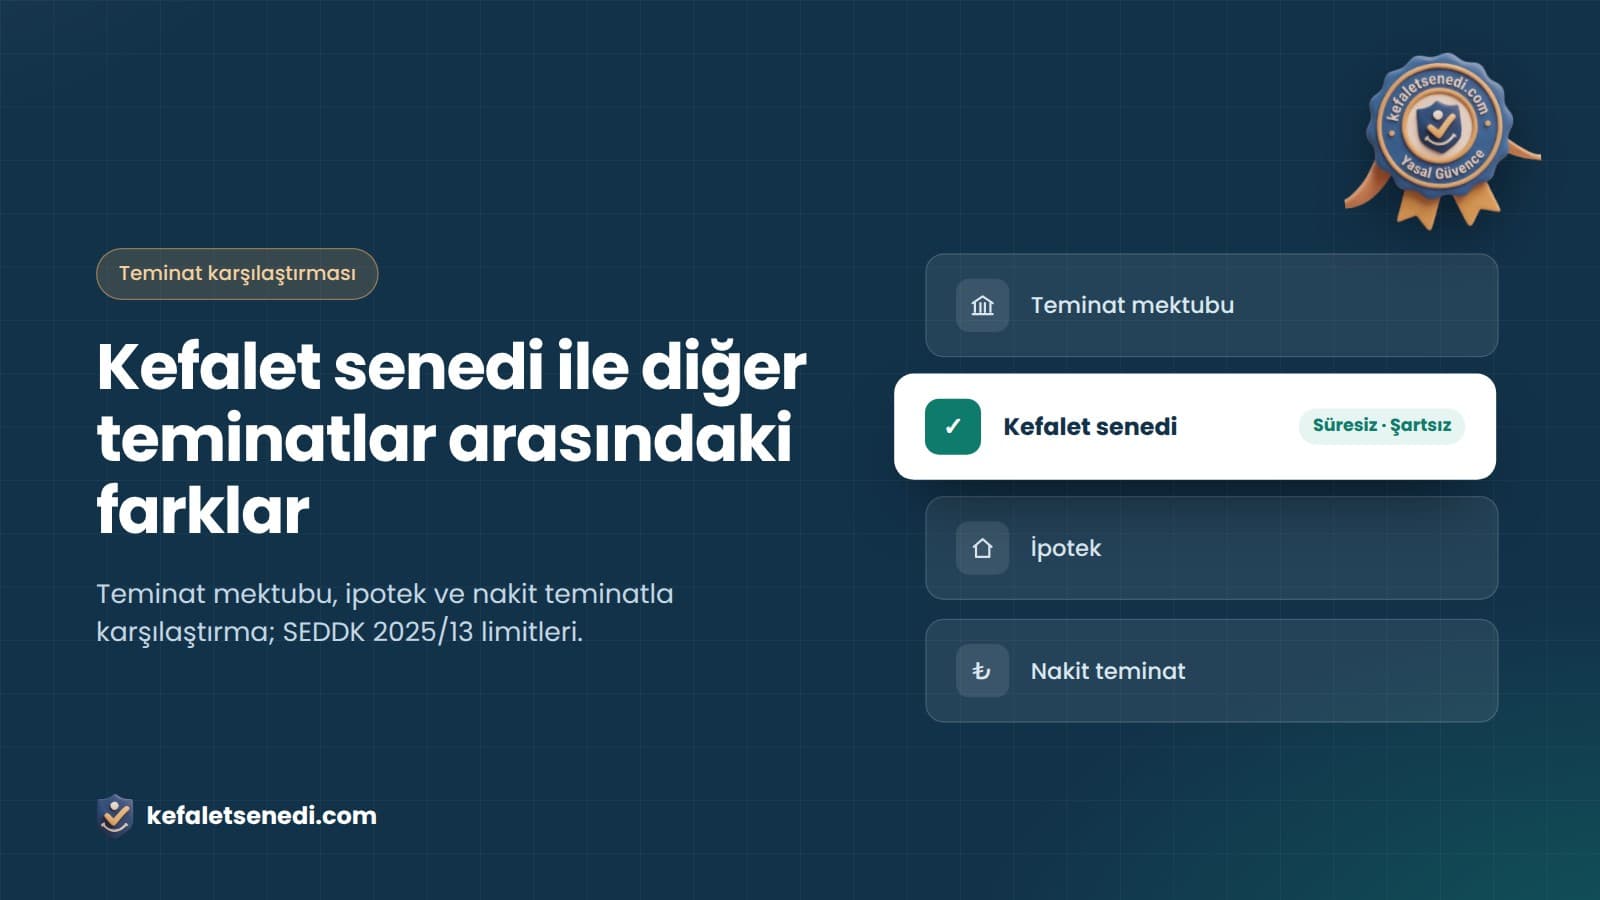
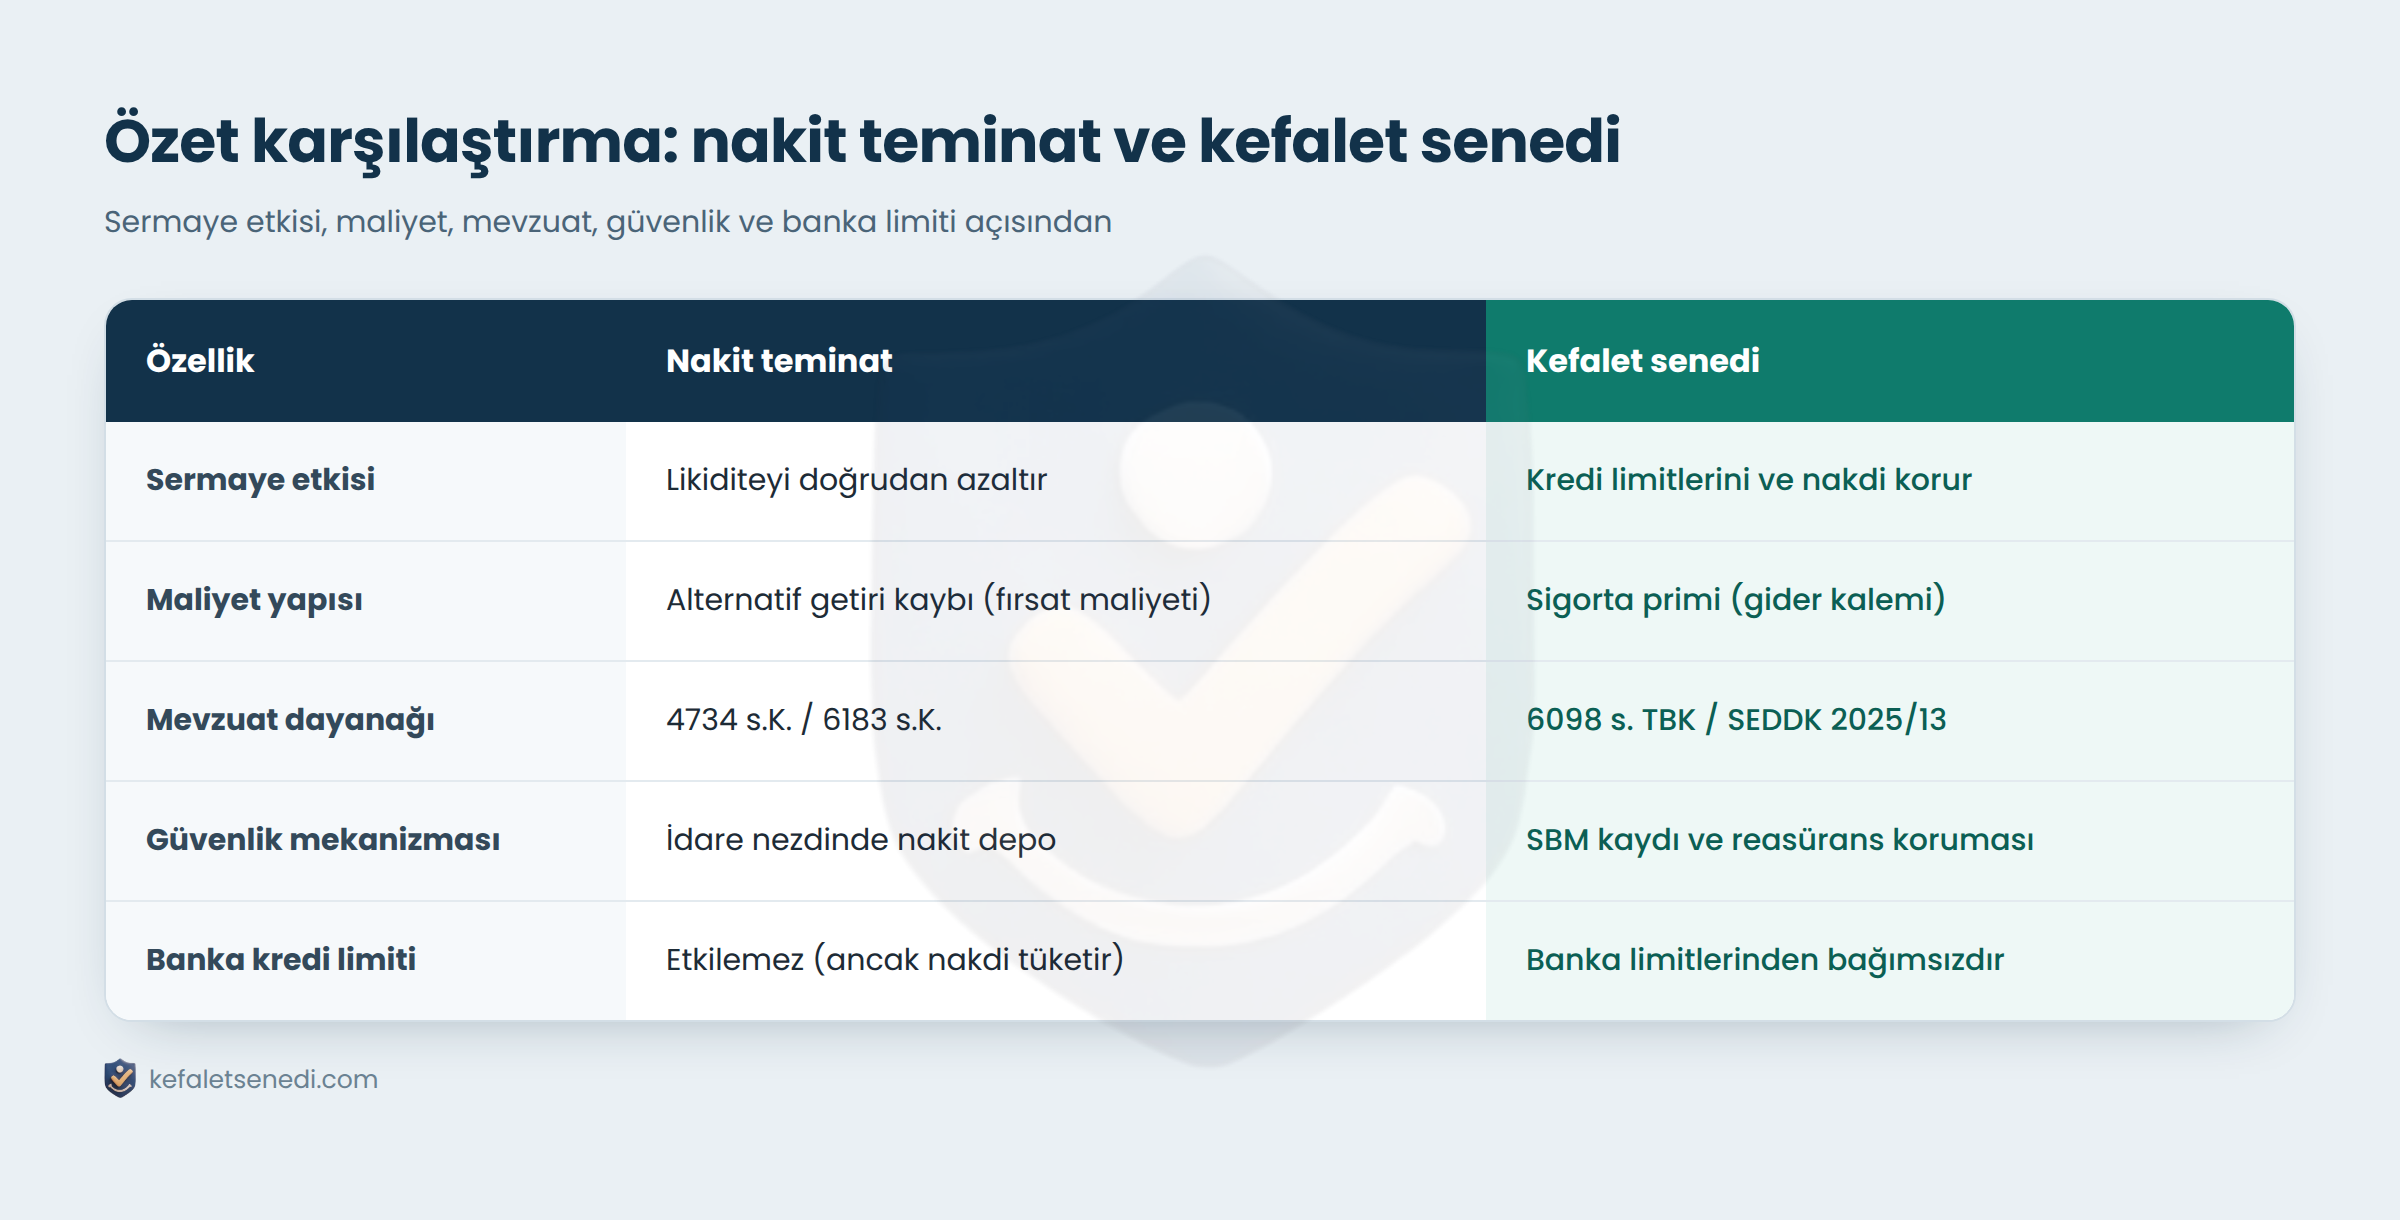
- Hukuki dayanak ve düzenleyici kurum: Nakit teminat KİK ve Hazine mevzuatına (4734/6183 s.K.) tabi iken; kefalet senedi SEDDK denetimindeki sigorta şirketlerince, Borçlar Kanunu çerçevesinde düzenlenir.
- Likidite ve nakit akışı: Nakit teminatta para idarenin “bloke” hesaplarında atıl beklerken; kefalet senedinde sermaye “sigorta havuzu” ve reasürans güvencesindedir. İşletme, parasını ham madde alımı veya operasyonel giderlerde kullanmaya devam eder.
- Tazmin ve rücu: İdarenin tazmin talebi durumunda sigorta şirketi ödemeyi derhal yapar; ancak nakit teminattan farklı olarak, sigorta şirketi ödediği tutarı rücu mekanizmasıyla sigortalıdan tahsil eder. Bu, nakit teminatta baştan kaybedilen paranın, kefalet senedinde risk gerçekleşene kadar şirkette kalması demektir.
Nakit akışı etkisi ve finansal hesaplama çerçevesi
Teminat seçimi, sadece idari bir tercih değil, bir sermaye maliyeti kararıdır. İşletme yöneticileri “alternatif getiri oranı” (ROI) üzerinden bir analiz yapmalıdır.
Karşılaştırma formülü:
- Nakit teminat maliyeti: Teminat tutarı × süre × alternatif getiri oranı
- Kefalet senedi maliyeti: Prim oranı + dosya masrafları
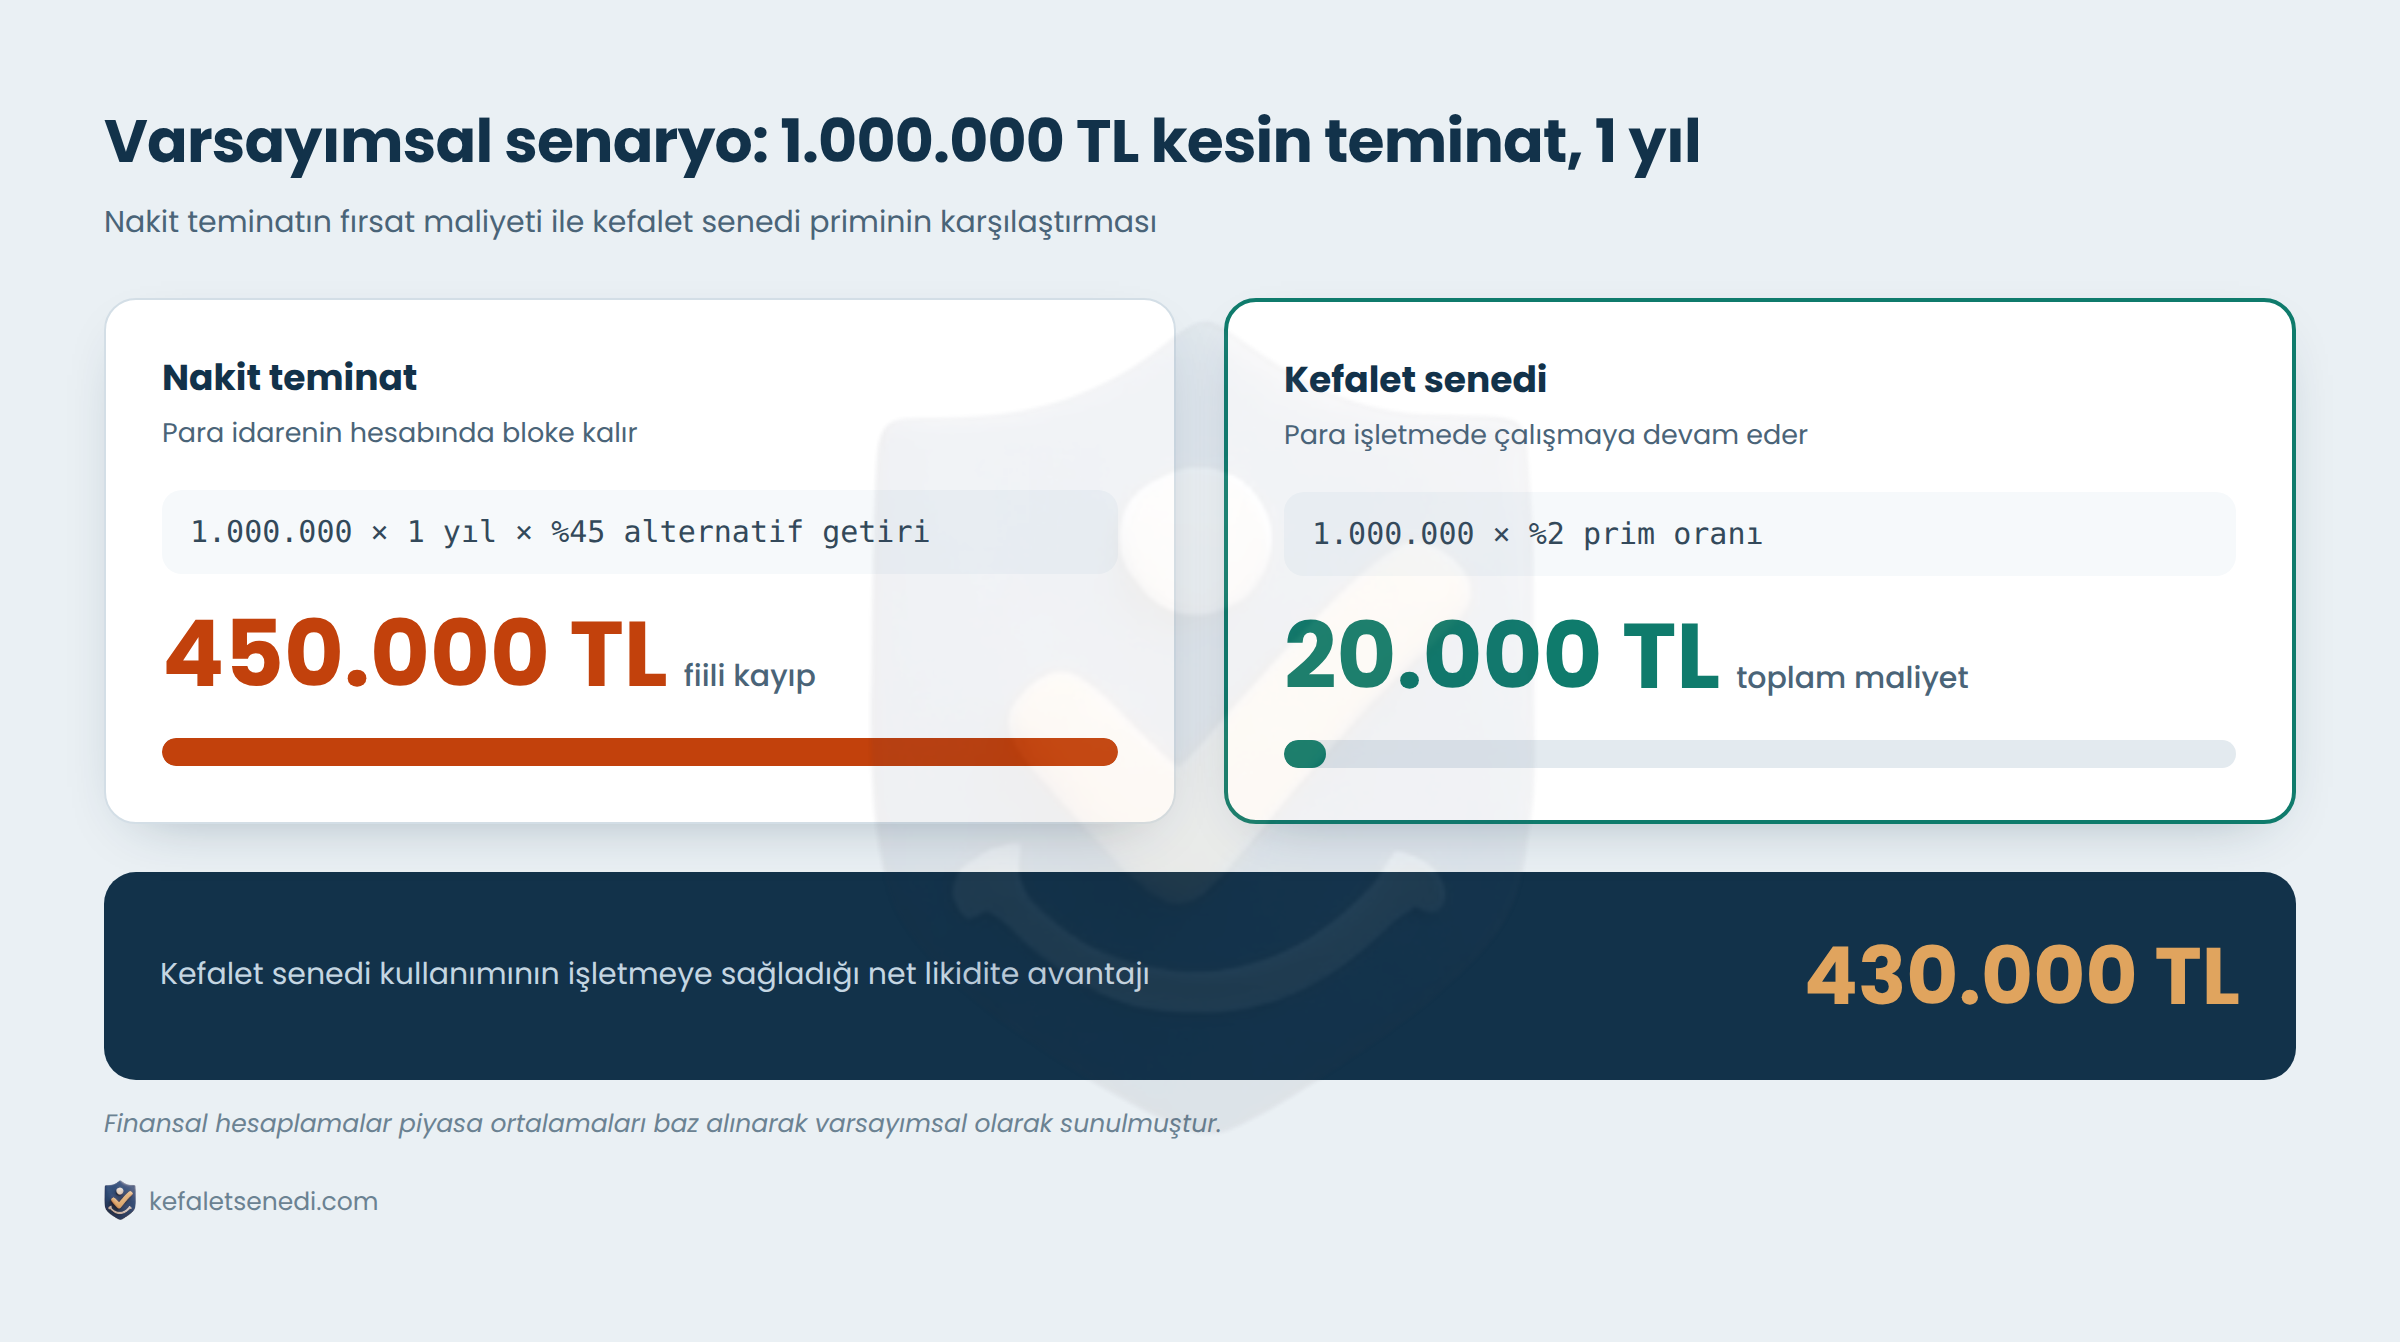
Varsayımsal senaryo: 1.000.000 TL tutarındaki bir kesin teminatın 1 yıl süreyle bloke kalacağını düşünelim:
- Nakit teminat: Şirketin parayı ticari operasyonlarında çevirerek elde edeceği yıllık getiri (ROI) %45 ise, fiili kayıp 450.000 TL’dir.
- Kefalet senedi: %2 prim oranıyla toplam maliyet 20.000 TL’dir.
- Analitik sonuç: Kefalet senedi kullanımı, işletmeye 430.000 TL tutarında net bir likidite avantajı sağlar.
Not: Finansal hesaplamalar piyasa ortalamaları baz alınarak varsayımsal olarak sunulmuştur.
Özet karşılaştırma tablosu
Stratejik seçim rehberi: hangi durumda hangisi?
İşletmeler, ölçeklerine ve projenin niteliğine göre stratejik karar vermelidir:
- KOBİ’ler için limit yönetimi: Banka limitleri kısıtlı olan KOBİ’ler için kefalet senedi, banka dışı bir borçlanma dışı limit (off-balance sheet) yaratarak nefes aldırır.
- Büyük ölçekli ihaleler ve konsorsiyumlar: Çok yüksek tutarlı teminat gerektiren işlerde nakit kullanımı “sermaye tükenmesine” yol açar. Kefalet senedi, firmaların aynı anda birden fazla büyük ihaleye (joint venture / konsorsiyum) katılım kapasitesini artırarak rekabet avantajı sağlar.
- Vergi yönetimi (KDV iadesi): 43 Seri No.lu KDV Tebliği ve 7417 sayılı Kanun ile 6183 sayılı Kanun’da yapılan değişiklikler uyarınca; süresiz ve şartsız kefalet senetleri KDV iade süreçlerinde teminat olarak kabul edilir. Bu, nakit iadenin bloke edilmeden alınmasını sağlar.
Sıkça sorulan sorular
Kefalet senedi banka teminat mektubu yerine geçer mi?
Evet, 4734, 6183 ve 43 Seri No.lu KDV Tebliği uyarınca, süresiz ve şartsız kefalet senetleri banka teminat mektubuyla tamamen eş değer hukuki statüdedir.
Nakit teminata faiz alınır mı?
Hayır, mevzuat gereği kamu idarelerine yatırılan nakit teminatlara nema (faiz) işletilmez.
Kefalet senedinde eş rızası (TBK 584) zorunlu mu?
Normal şartlarda eş rızası kuraldır. Ancak TBK 584/3 uyarınca; ticari işletmenin sahibi, ortakları veya yöneticileri tarafından, işletmeyle ilgili sağlanan kefaletlerde eşin rızası aranmaz. Bu, profesyonel yöneticiler için büyük bir kolaylıktır.
Sigorta şirketi iflas ederse teminat ne olur?
SEDDK 2025/13 Madde 5 uyarınca senetler SBM üzerinden takip edilir ve güçlü reasürans (devir) yapılarıyla korunur. Bu mekanizma, banka sistemindeki mevduat güvencesine benzer bir hiyerarşik koruma sunar.
Nakit teminatın iadesi ne kadar sürer?
İdare onayı, borçsuzluk teyitleri ve muhasebe biriminin işlem hızına bağlıdır. Kefalet senedinde ise senedin iadesi veya süresinin bitimiyle risk kendiliğinden sona erer.
Sonuç: işletme sermayesini koruyun
İşletmenizin finansal kaslarını nakit teminatlarla yormayın. Nakit akışınızı bozmadan, banka kredi limitlerinize dokunmadan ihalelere katılım ve KDV iade süreçlerinizi yönetmek için uzman ekibimizle iletişime geçebilir; ayrıca teminat mektubu farkları, alternatif midir ve nasıl alınır rehberlerimizi inceleyebilirsiniz.
Kaynakça
- SEDDK — 2025/13 Sayılı Kefalet Sigortası Hakkında Genelge (Madde 4 ve 5)
- Resmî Gazete — 7417 Sayılı Kanun ve 43 Seri No.lu KDV Uygulama Tebliği
- 4734 Sayılı KİK (Madde 34)
- 6098 Sayılı TBK (Madde 582, 584)
- TÜRMOB — Banka Teminat Mektupları ve Kefalet Senetleri Karşılaştırmalı Sirküleri