Kısa cevap: Kefalet senedi, bir sigorta şirketinin; sigortalının borcunu veya taahhüdünü yerine getirmemesi riskine karşı alacaklıya (lehtar) verdiği yazılı ödeme taahhüdüdür. Kamu ihalelerinde, KDV iadesinde, vergi, SGK ve gümrük işlemlerinde banka teminat mektubuyla birlikte kabul edilen bir teminattır ve firmanın banka kredi limitlerini kullanmaz.
Önemli uyarı: Bu metin genel bilgilendirme amaçlı hazırlanmıştır; profesyonel vergi, hukuk veya muhasebe danışmanlığı kapsamında değildir.
Kefalet senedinin tanımı
Kefalet senedi, bir borcun veya taahhüdün yerine getirilmesini güvence altına alan, sigorta şirketleri tarafından düzenlenen hukuki ve finansal bir teminat enstrümanıdır. Temelinde 6098 sayılı Türk Borçlar Kanunu’nun kefalet hükümleri ile 5684 sayılı Sigortacılık Kanunu ve SEDDK düzenlemeleri yer alır. Banka teminat mektuplarının kredi limitleri üzerindeki baskısını ortadan kaldırdığı için modern finans yönetiminde bir likidite yönetimi aracı olarak kullanılır.
Kefalet senedi, kefalet sigortası sözleşmesine dayanılarak lehtara verilen belgedir; iki kavramın farkını kefalet senedi ile kefalet sigortası aynı mı yazımızda anlattık.
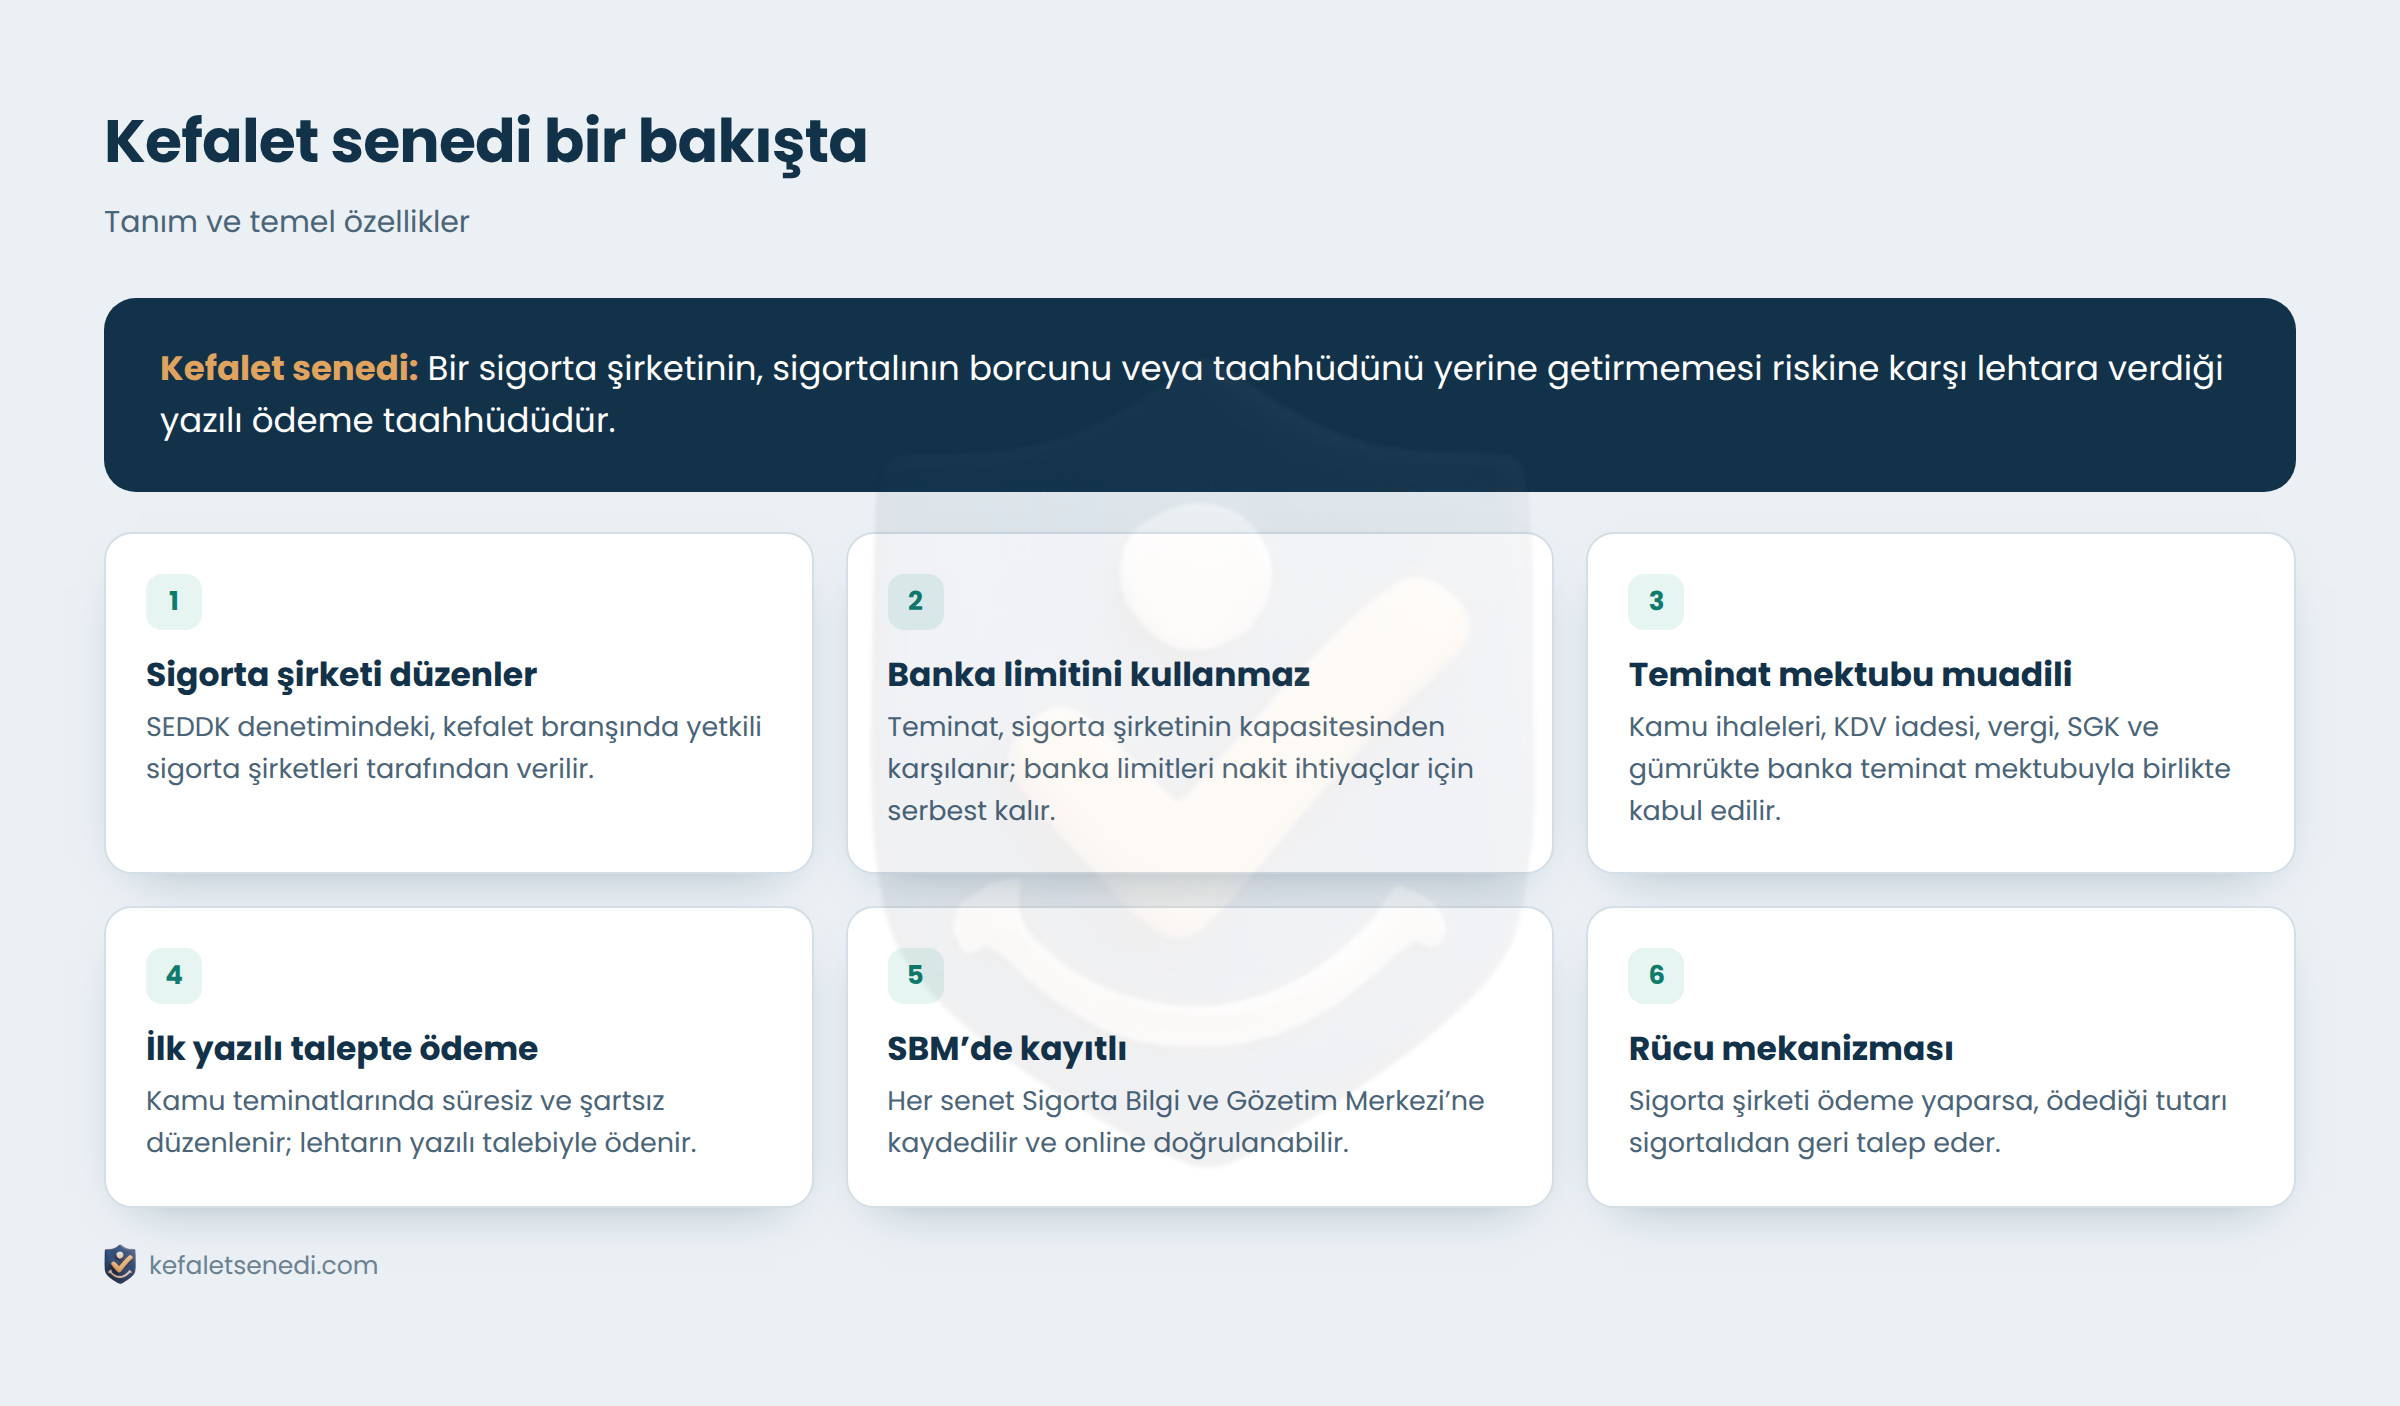
Kısaca: kefalet senedi hakkında temel bilgiler
- Gayrinakdi kredi alternatifi: Bir sigorta ürünüdür ancak banka teminat mektubuyla aynı teminat işlevini görür.
- Banka limitlerini serbest bırakır: Bankadaki kredi limitlerini tüketmez; bu limitler büyüme ve işletme sermayesi için açık kalır.
- Mevzuatta kabul görür: 4734 sayılı Kamu İhale Kanunu, 6183 sayılı Kanun, 43 Seri No’lu KDV Tebliği ve gümrük mevzuatında teminat olarak kabul edilir.
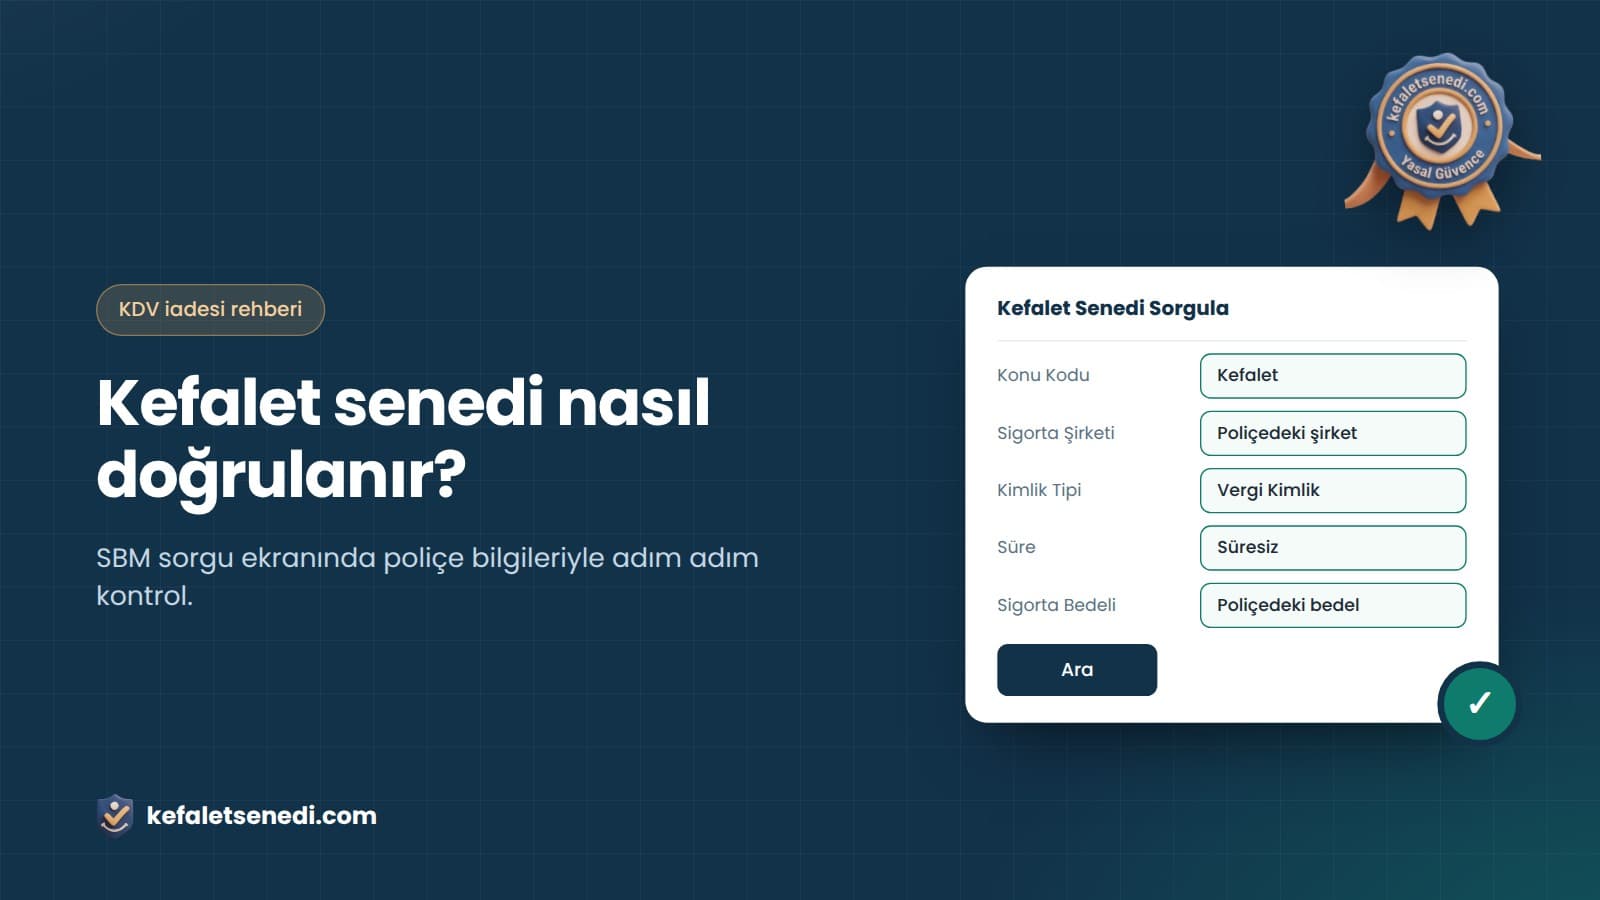
- Doğrulanabilirdir: Her senet Sigorta Bilgi ve Gözetim Merkezi’ne (SBM) kaydedilir; SBM sorgu ekranından kontrol edilebilir.
Kefalet senedinin tarafları
Kefalet senedi üçlü bir ilişkiye dayanır:
- Lehtar (alacaklı): Teminatın sunulduğu kurum veya kişidir: vergi dairesi, ihale idaresi, SGK, Eximbank, gümrük idaresi ya da bir dağıtım şirketi. Yükümlülük ihlal edildiğinde tazmin talep eder.
- Sigortalı (yükümlü): Sözleşmeden veya kanundan doğan borcunu yerine getirmekle yükümlü olan ve senedi düzenleten taraftır.
- Sigorta şirketi (kefil): Sigortalının borcunu ifa etmemesi hâlinde, senet tutarı dahilinde lehtara karşı sorumlu olan taraftır. Ödeme yaparsa, ödediği tutarı sigortalıdan rücu eder.
Sürecin adım adım işleyişini, tazmin ve rücu mekanizmasıyla birlikte kefalet senedi nasıl çalışır rehberimizde bulabilirsiniz.
Kefalet senedinin temel özellikleri
- Düzenleyen kurum: SEDDK denetimindeki, kefalet branşında yetkili sigorta şirketleri.
- Limit yönetimi: Banka kredi limitlerini dondurmaz; sigorta şirketinin kapasitesi, SEDDK 2025/13 sayılı Genelge’deki risk grubu limitleriyle belirlenir.
- Ödeme koşulu: Kamu teminatlarında kullanılan senetler süresiz ve şartsız düzenlenir ve “ilk yazılı talepte ödeme” kaydı taşır; lehtar, yazılı talebiyle ödeme alabilir. Özel sektör senetlerinde koşullar sözleşmeye göre belirlenir.
- Kayıt ve doğrulama: Senetler SBM üzerinden eş zamanlı düzenlenir ve doğrulanabilir.
- Rücu: Kefalet senedi borcu ortadan kaldırmaz; tazmin hâlinde sigorta şirketi ödediği tutarı sigortalıdan geri talep eder.
Kefalet senedi ile banka teminat mektubu arasındaki fark
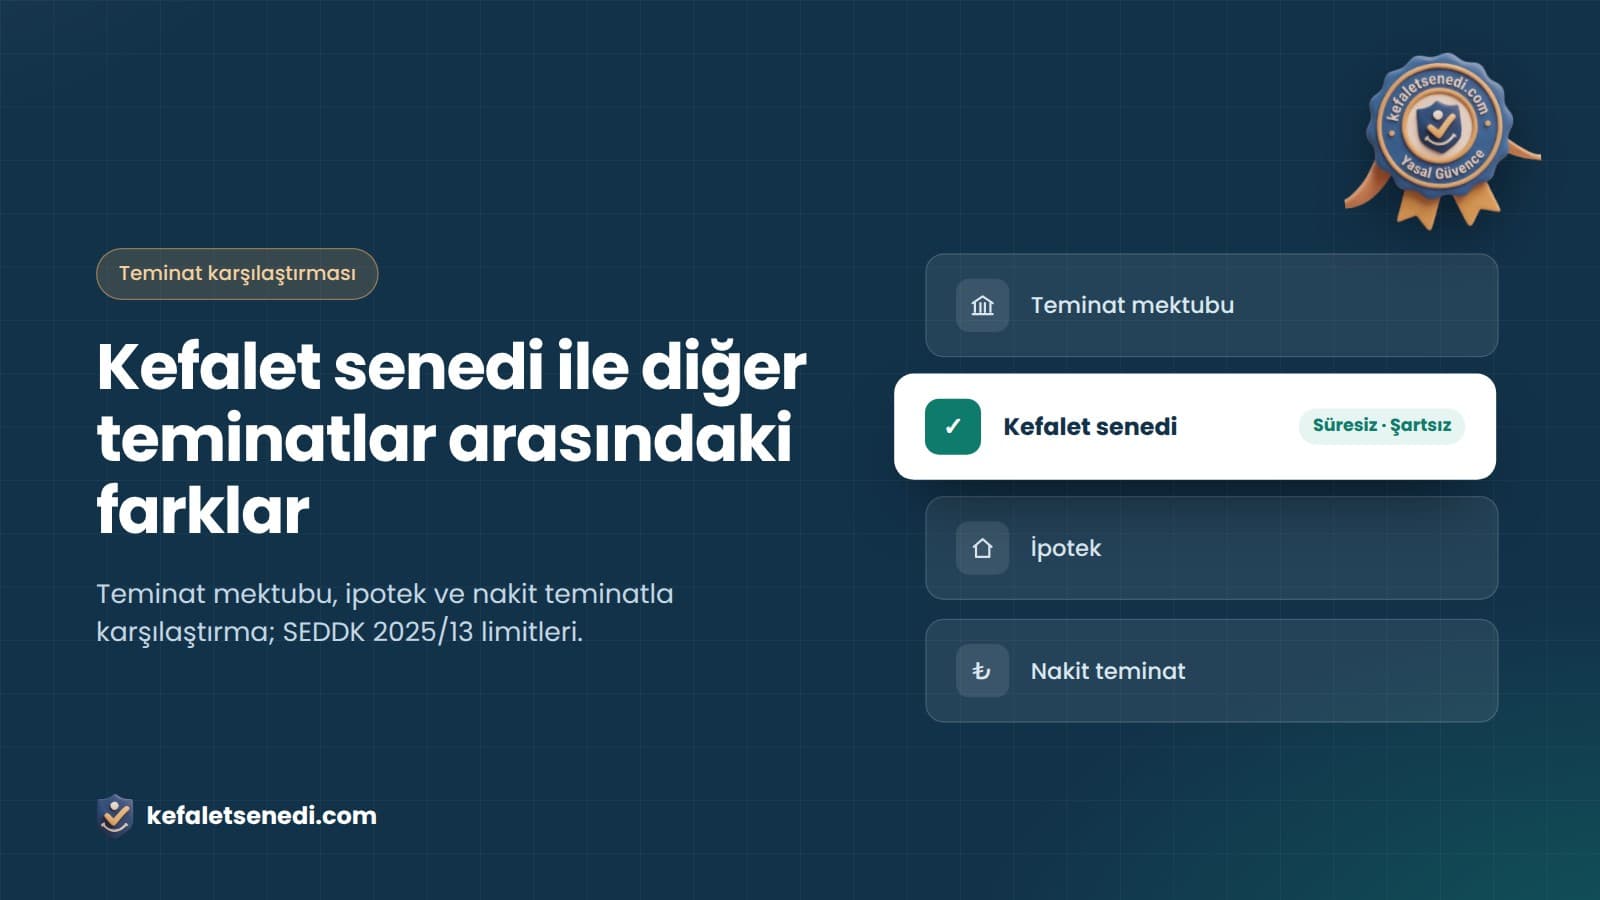
İki araç da aynı teminat işlevini görür; temel fark teminatı sağlayan kurumda ve banka limitlerine etkisindedir. Teminat mektubu banka tarafından düzenlenir ve firmanın bankadaki gayrinakdi kredi limitinden düşülür; yani firma kendi kredi kapasitesini dondurmuş olur. Kefalet senedi ise sigorta şirketinin kapasitesiyle düzenlendiği için banka limitlerine dokunmaz. Düzenleyici kurum (SEDDK / BDDK), maliyet yapısı ve SBM entegrasyonu gibi farkları kefalet senedi ve teminat mektubu arasındaki farklar yazımızda, eşdeğerlik koşullarını ise kefalet senedi teminat mektubuna alternatif mi yazımızda ele aldık.
Kefalet senedi türleri ve kullanım alanları
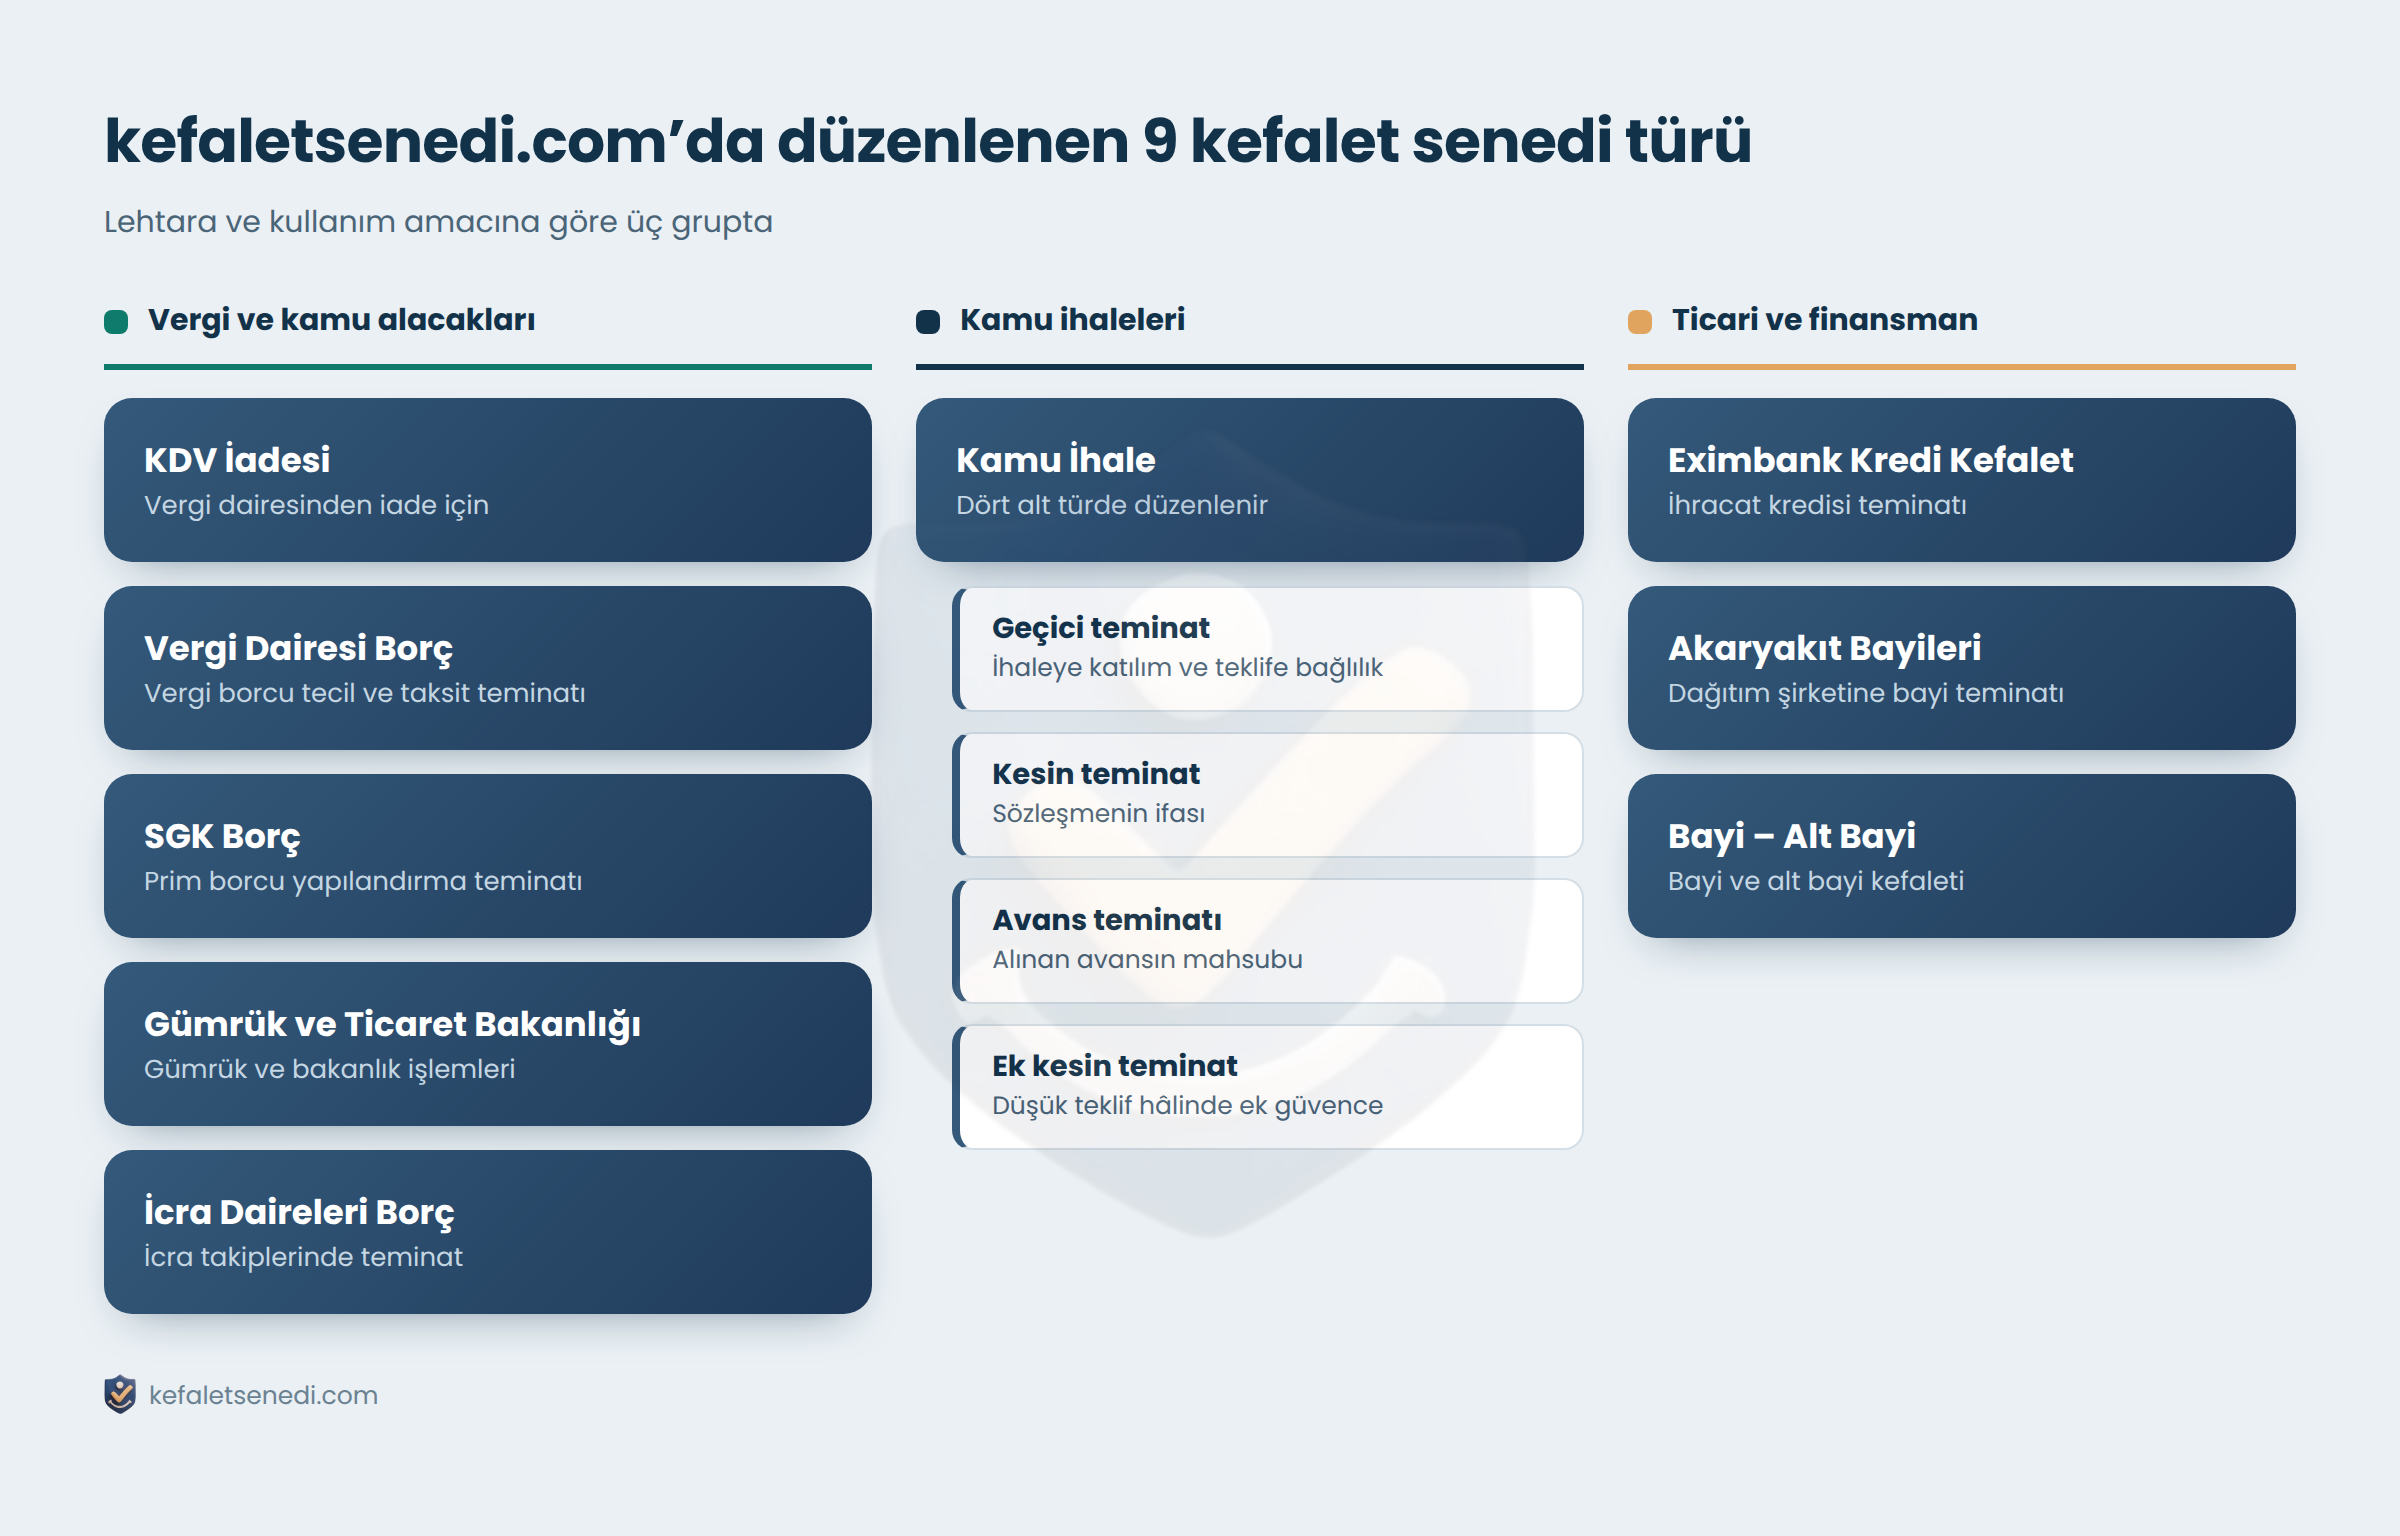
Kefalet senedinin türü, senedin kime ve hangi yükümlülük için verildiğine göre belirlenir. kefaletsenedi.com üzerinden dokuz türde başvuru yapılabilir:
- Vergi ve kamu alacakları: KDV iadesi, vergi dairesi borç, SGK borç, Gümrük ve Ticaret Bakanlığı, icra daireleri borç kefalet senetleri.
- Kamu ihaleleri: 4734 sayılı Kanun kapsamında geçici, kesin, avans ve ek kesin teminat.
- Ticari ve finansman: Eximbank kredi kefalet, akaryakıt bayileri ve bayi–alt bayi kefalet senetleri.
Her türün lehtarını, süresini ve kullanım amacını kefalet senedi türleri rehberimizde ayrıntılı anlattık. Nakit teminatla maliyet karşılaştırması için kefalet senedi ile nakit teminat farkları, ipotek ve diğer araçlarla karşılaştırma için diğer teminat türleriyle farklar yazımıza bakabilirsiniz.
Kefalet senedini kimler alabilir?
Anonim ve limited şirketler, şahıs işletmeleri ve yeni kurulan firmalar; mali yapıları ve teminatın konusu uygun olduğu ölçüde kefalet senedi alabilir. kefaletsenedi.com’da firmalar ve şahıs işletmeleri tüm türlerde, yeminli mali müşavirler ise mükellefleri adına KDV iadesi kefalet senedi oluşturabilir ve tüm mükelleflerini tek sayfadan takip edebilir. Ayrıntılar kefalet senedi kimler alabilir yazımızda.
Kefalet senedi nasıl alınır?
Başvuru online yapılır: hesap oluşturulur, firma belgeleri (vergi levhası, ticaret sicil gazetesi, imza sirküleri, mali tablolar) yüklenir, tür seçilir ve başvuru açılır. Sigorta şirketinin değerlendirmesi ve onayın ardından prim ödenir; senet düzenlenir, SBM’ye kaydedilir ve lehtara teslim edilir. Adım adım anlatım için kefalet senedi nasıl alınır rehberimize göz atın.
Tazmin, süre ve sona erme
Senedin süresi türüne göre değişir: KDV iadesi senetleri süresizdir; ihale senetleri şartnameye, borç yapılandırma senetleri ödeme planına, ticari senetler sözleşmeye göre düzenlenir. Sigortalı yükümlülüğünü yerine getirmezse lehtar sigorta şirketine yazılı tazmin talebinde bulunur; sigorta şirketi ödemeyi yapar ve ödediği tutarı sigortalıdan rücu eder.
Senet şu durumlarda sona erer:
- Vade: Süreli senetlerde üzerinde belirtilen sürenin dolması.
- İfa ve iade: Asıl borcun veya taahhüdün yerine getirilmesiyle senedin lehtar tarafından iadesi.
- İbra veya feragat: Lehtarın ibra yazısı vermesi ya da teminat hakkından yazılı olarak vazgeçmesi.
Sıkça sorulan sorular
Kefalet senedi banka limitlerini etkiler mi?
Hayır. Kefalet senedi sigorta şirketinin kapasitesiyle düzenlendiği için bankalardaki kredi limitlerinizi daraltmaz; nakit kredi kullanım alanınızı korur.
Kefalet senedinin maliyeti nedir?
Maliyet, teminat tutarına, süresine, senedin türüne ve firmanın mali yapısına göre belirlenen bir primden oluşur. Size özel fiyat için başvuru oluşturabilirsiniz.
Kefalet senedi her ihalede geçerli midir?
4734 sayılı Kanun kapsamındaki ihalelerde sigorta şirketlerince düzenlenen kefalet senetleri geçici, kesin ve avans teminatı olarak kabul edilir. İhale dokümanındaki teminat koşullarını ayrıca kontrol etmek gerekir.
Kefalet senedi KDV iadesinde kullanılabilir mi?
Evet. 43 Seri No’lu KDV Genel Uygulama Tebliği uyarınca süresiz, şartsız ve Tahsilat Genel Tebliği EK-13 örneğine uygun kefalet senedi, KDV iadesinde teminat olarak sunulabilir. YMM’ler mükellefleri adına bu senedi kefaletsenedi.com üzerinden oluşturabilir.
Sigorta şirketi ödeme yapamazsa ne olur?
Sigorta şirketleri SEDDK denetimindedir; üstlenebilecekleri risk özsermayeye bağlı limitlerle sınırlıdır, teknik karşılık ayırmak zorundadırlar ve riskin bir kısmını reasürans yoluyla devrederler. Bu yapı, şirketlerin taahhütlerini karşılama kapasitesini güçlendirir.
Kefalet senedinin gerçek olduğunu nasıl anlarım?
Her senet SBM’ye kaydedilir. Sigorta şirketi, kimlik bilgileri ve tutar girilerek SBM’nin sorgu ekranından doğrulama yapılabilir.
Sonuç
Kefalet senedi, işletmeler için bir zorunluluk değil, bir rekabet avantajıdır. Banka limitlerini serbest bırakarak likidite esnekliği sağlar; kamu ihalelerinde, KDV iadesinde ve borç yapılandırmalarında teminat ihtiyacını hızla karşılar. Firmanız için tüm türlerde, YMM’yseniz mükellefleriniz için KDV iadesinde kefaletsenedi.com üzerinden başvuru oluşturabilir ya da uzman ekibimizle iletişime geçebilirsiniz.
Kaynakça
- 6098 Sayılı Türk Borçlar Kanunu
- 5684 Sayılı Sigortacılık Kanunu
- SEDDK — 2025/13 Sayılı Kefalet Sigortası Hakkında Genelge
- 4734 Sayılı Kamu İhale Kanunu
- 43 Seri No’lu KDV Genel Uygulama Tebliği ve Tahsilat Genel Tebliği EK-13
- 4458 Sayılı Gümrük Kanunu ve Tahsilât İşlemleri Gümrük Genel Tebliği (Seri No: 1)